Die Bundesverbraucherhilfe hat am 10. November 2026 gegenüber dem Deutschen Bundestag zum Einkommensteuerreformgesetz 2027 Stellung genommen. Wir dokumentieren die Stellungnahme im Wortlaut.
Verfahrensdaten
| Adressat | Deutscher Bundestag |
| Gegenstand | Gesetzentwurf der Bundesregierung – Entwurf eines Einkommensteuerreformgesetzes 2027 |
| Drucksache | BT-Drucksache 21/8235 vom 28. September 2026 |
| Unsere Stellungnahme | Berlin, 10. November 2026 |
| Für die Bundesverbraucherhilfe | Bundesausschuss |
| Lobbyregister | Registernummer R000302 |
I. Vorbemerkung
1. Selbstverständnis der Bundesverbraucherhilfe
Die Bundesverbraucherhilfe e. V. (BVH) ist ein 2021 gegründeter, privatrechtlich organisierter und unabhängiger Verbraucherverband ohne staatliche Finanzierung. Sie arbeitet ehrenamtlich und vertritt eine wirtschaftsliberale, marktwirksame und innovationsfreundliche Verbraucherpolitik als Teil der sozialen Marktwirtschaft. Leitbild ist der mündige Verbraucher. In der Steuerpolitik tritt die BVH nach ihrem Grundsatzbuch für faire und einfache Steuern ein: Vereinfachung der Einkommensteuer, Abbau überflüssiger Ausnahmen bei niedrigeren Tarifen und Abbau der kalten Progression. Zugleich verlangt sie haushaltspolitische Nachhaltigkeit, eine Prüfung bürokratischer Folgekosten und den Schutz vulnerabler Gruppen, insbesondere älterer Menschen, Kinder und Jugendlicher, Menschen mit Behinderung und Geringverdiener.
2. Gegenstand und Stand des Verfahrens
Gegenstand der Stellungnahme ist der Entwurf eines Einkommensteuerreformgesetzes 2027, den die Bundesregierung beschlossen und der Bundeskanzler dem Deutschen Bundestag mit Schreiben vom 28. September 2026 zugeleitet hat (BT-Drs. 21/8235). Federführend ist das Bundesministerium der Finanzen. Der Entwurf ist dem Bundesrat am 4. September 2026 als besonders eilbedürftig zugeleitet worden; die Stellungnahme des Bundesrates und die Gegenäußerung der Bundesregierung sollen nach dem Anschreiben „unverzüglich nachgereicht“ werden und liegen dieser Stellungnahme nicht zugrunde. Adressat dieser Stellungnahme ist der Deutsche Bundestag, insbesondere der federführende Ausschuss. Das Gesetz bedarf nach der Eingangsformel der Zustimmung des Bundesrates.
Der Entwurf umfasst sieben Artikel. Artikel 1 ändert das Einkommensteuergesetz (EStG) mit Wirkung ab dem Veranlagungszeitraum 2027: Anhebung des berücksichtigungsfähigen Grundlohns für steuerfreie Sonntags- und Feiertagszuschläge auf 75 Euro (§ 3b Absatz 2 Satz 1 EStG-E), Anhebung des Arbeitnehmer-Pauschbetrags auf 1 430 Euro (§ 9a Satz 1 Nummer 1 Buchstabe a EStG-E), Anhebung der Kinderfreibeträge (§ 32 Absatz 6 Satz 1 EStG-E), neuer Tarif mit Grundfreibetrag von 12 564 Euro sowie zwei Reichensteuerstufen von 45 Prozent ab 250 000 Euro und 47 Prozent ab 280 000 Euro (§ 32a Absatz 1 EStG-E), Absenkung der Steuerermäßigung für Handwerkerleistungen auf 15 Prozent und höchstens 900 Euro (§ 35a Absatz 3 Satz 1 EStG-E), Folgeänderungen beim Lohnsteuerabzug (§ 39b Absatz 2 Satz 7 EStG-E), Anhebung der einheitlichen Pauschsteuer für Minijobs von 2 auf 5 Prozent (§ 40a Absatz 2 EStG-E) und Anhebung des Kindergeldes auf 267 Euro (§ 66 Absatz 1 EStG-E). Artikel 2 schreibt Grundfreibetrag (12 900 Euro), Kinderfreibetrag und Kindergeld (272 Euro) für 2028 fort. Artikel 3 führt einen besonderen gewerbesteuerlichen Zerlegungsmaßstab für Rechenzentren ein (§ 29 Absatz 1 Nummer 4 GewStG-E). Die Artikel 4 und 5 vollziehen die Kindergelderhöhung im Bundeskindergeldgesetz nach. Artikel 6 ändert § 1 Absatz 1 der Sozialversicherungsentgeltverordnung (SvEV). Artikel 7 regelt das Inkrafttreten zum 1. Januar 2027 und – für die Artikel 2 und 5 – zum 1. Januar 2028.
3. Vorgehen und Auswahl der Regelungskomplexe
Die Stellungnahme konzentriert sich auf die Regelungen, die Verbraucher als Steuerpflichtige, Eltern, Arbeitnehmer, Auftraggeber von Handwerkern und Arbeitgeber im Privathaushalt unmittelbar betreffen. Der gewerbesteuerliche Zerlegungsmaßstab für Rechenzentren (Artikel 3) berührt Verbraucherinteressen nur mittelbar; er wird lediglich unter rechtsförmlichen Gesichtspunkten behandelt (XIII. 2.). Für jeden Regelungskomplex wird zunächst dargestellt, was das geltende Recht bereits leistet, sodann der Entwurf am Maßstab des Verfassungsrechts und der Grundsatzpositionen der BVH bewertet. Naheliegende Alternativen werden im Ausschlussverfahren geprüft (XI.). Alle Zahlenangaben aus dem Entwurf sind an der Drucksache überprüft; eigene Modellrechnungen der BVH sind als solche gekennzeichnet, ihre Annahmen offengelegt.
II. Zusammenfassung
Die BVH unterstützt den Entwurf in seiner Grundrichtung. Die Anhebung von Grundfreibetrag, Kinderfreibeträgen und Kindergeld sichert die verfassungsrechtlich gebotene Freistellung des Existenzminimums, die Anhebung des Arbeitnehmer-Pauschbetrags vereinfacht das Besteuerungsverfahren für rund 1,3 Millionen Arbeitnehmer spürbar, und die Rückführung der Steuerermäßigung für Handwerkerleistungen entspricht im Grundsatz der Forderung der BVH, Ausnahmen abzubauen. Der Entwurf führt per Saldo zu Steuermindereinnahmen in voller Jahreswirkung von 5 605 Mio. Euro im Jahr 2028; die Entlastung kommt damit ganz überwiegend den Steuerpflichtigen zugute.
Vorrangigen Änderungsbedarf sieht die BVH in folgenden Punkten:
- Die Freibeträge beruhen auf den „voraussichtlichen“ Ergebnissen des noch nicht vorliegenden 16. Existenzminimumberichts. Sie sind nach dessen Vorlage im laufenden Verfahren zu verifizieren. Für 2028 hebt der Entwurf nur den Grundfreibetrag an und belässt die übrigen Tarifeckwerte unverändert; die kalte Progression wird für 2028 nicht ausgeglichen (V.).
- Die Absenkung der Steuerermäßigung für Handwerkerleistungen sollte mit einer kurzen Übergangsregelung für bereits vergebene Aufträge und mit einer Evaluierung ihrer Wirkung auf die Schwarzarbeit verbunden werden (VII.).
- Die Anhebung der Minijob-Pauschsteuer auf 5 Prozent verteuert legale haushaltsnahe Beschäftigung in Privathaushalten gleichzeitig mit der Kürzung nach § 35a EStG. Für Beschäftigungen in Privathaushalten im Sinne des § 8a SGB IV sollte der bisherige Satz von 2 Prozent beibehalten werden (VIII.).
- Die Anhebung des Grundlohns für steuerfreie Sonntags- und Feiertagszuschläge auf 75 Euro ist zielungenau und erweitert eine Ausnahme, ohne Arbeitsanreize in der Breite zu setzen. Die an die Tarifbindung geknüpfte Beitragsfreiheit in der Sozialversicherung (Artikel 6) führt zu Mindereinnahmen von rund 300 Mio. Euro jährlich, mindert Rentenanwartschaften der Betroffenen und begegnet Bedenken unter dem Gesichtspunkt der Gleichbehandlung. Die BVH regt an, von beiden Änderungen abzusehen (IX.).
- Der Entwurf verzichtet ausdrücklich auf eine Evaluierung. Für die Lenkungsnormen der §§ 3b, 35a und 40a EStG hält die BVH eine gesetzliche Evaluierungsklausel für geboten (XII.).
Hinzu treten eine Prüfbitte zur Tarifstruktur im oberen Einkommensbereich (VI.) und zur Fortentwicklung der Pauschbeträge (X.) sowie rechtsförmliche und redaktionelle Hinweise (XIII.). Konkrete Normtexte enthält der Abschnitt Formulierungsvorschläge (XIV.), eine Übersicht aller Anregungen die Übersicht (XV.).
III. Rechtlicher Rahmen und Bewertungsmaßstab
1. Geltendes Recht
Der Einkommensteuertarif für den Veranlagungszeitraum 2026 sieht einen Grundfreibetrag von 12 348 Euro vor. Die erste Progressionszone reicht bis 17 799 Euro, die zweite bis 69 878 Euro; von 69 879 Euro bis 277 825 Euro gilt der Spitzensteuersatz von 42 Prozent, ab 277 826 Euro der Steuersatz von 45 Prozent (§ 32a Absatz 1 Satz 2 EStG). Der Kinderfreibetrag beträgt je Elternteil 3 414 Euro (§ 32 Absatz 6 Satz 1 EStG), das Kindergeld 259 Euro monatlich je Kind (§ 66 Absatz 1 EStG). Seit dem 1. Januar 2026 sieht § 66 Absatz 3 EStG vor, dass das Kindergeld „entsprechend erhöht“ wird, wenn die Freibeträge für Kinder angehoben werden; es ist auf volle Euro kaufmännisch zu runden.
Der Arbeitnehmer-Pauschbetrag beträgt 1 230 Euro (§ 9a Satz 1 Nummer 1 Buchstabe a EStG); für Versorgungsbezüge und für Einnahmen im Sinne des § 22 Nummer 1, 1a und 5 EStG gelten Pauschbeträge von jeweils 102 Euro (§ 9a Satz 1 Nummer 1 Buchstabe b und Nummer 3 EStG).
Zuschläge für tatsächlich geleistete Sonntags-, Feiertags- oder Nachtarbeit sind steuerfrei, soweit sie bestimmte Prozentsätze des Grundlohns – 25 Prozent für Nachtarbeit, 50 Prozent für Sonntagsarbeit, 125 Prozent für gesetzliche Feiertage und 150 Prozent für besonders herausgehobene Feiertage – nicht übersteigen (§ 3b Absatz 1 EStG). Der Grundlohn ist in einen Stundenlohn umzurechnen und „mit höchstens 50 Euro anzusetzen“ (§ 3b Absatz 2 Satz 1 EStG). In der Sozialversicherung bleiben diese Zuschläge nach den Angaben der Begründung nur bis zu einem Stundenlohn von 25 Euro beitragsfrei.
Für Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen ermäßigt sich die tarifliche Einkommensteuer auf Antrag um 20 Prozent der Aufwendungen, höchstens um 1 200 Euro (§ 35a Absatz 3 Satz 1 EStG). Begünstigt sind nur Arbeitskosten; Voraussetzung sind eine Rechnung und die Zahlung auf das Konto des Leistenden (§ 35a Absatz 5 Satz 2 und 3 EStG). Für geringfügige Beschäftigungen im Privathaushalt nach § 8a SGB IV gewährt § 35a Absatz 1 EStG eine Ermäßigung um 20 Prozent, höchstens 510 Euro.
Für das Arbeitsentgelt aus geringfügigen Beschäftigungen im Sinne des § 8 Absatz 1 Nummer 1 oder des § 8a SGB IV kann der Arbeitgeber die Lohnsteuer einschließlich Solidaritätszuschlag und Kirchensteuern mit einem einheitlichen Pauschsteuersatz von insgesamt 2 Prozent erheben (§ 40a Absatz 2 EStG). Der Arbeitgeber ist Schuldner der pauschalen Lohnsteuer; auf den Arbeitnehmer abgewälzte pauschale Lohnsteuer gilt als zugeflossener Arbeitslohn und mindert nicht die Bemessungsgrundlage (§ 40a Absatz 5 Satz 1 in Verbindung mit § 40 Absatz 3 EStG). Für land- und forstwirtschaftliche Aushilfskräfte gilt bereits heute ein Pauschsteuersatz von 5 Prozent (§ 40a Absatz 3 EStG).
2. Verfassungsrechtliche Vorgaben
Die Gesetzgebungskompetenz des Bundes für die Änderungen des Einkommensteuergesetzes folgt aus Artikel 105 Absatz 2 Satz 2 GG; da das Aufkommen der Einkommensteuer Bund, Ländern und Gemeinden gemeinsam zusteht, bedarf das Gesetz der Zustimmung des Bundesrates (Artikel 105 Absatz 3 GG). Materieller Maßstab ist zunächst das Gebot, das Existenzminimum des Steuerpflichtigen und seiner unterhaltsberechtigten Familie steuerfrei zu stellen. Das Bundesverfassungsgericht leitet dieses Gebot aus Artikel 1 Absatz 1 in Verbindung mit Artikel 20 Absatz 1 GG sowie – für Kinder – aus Artikel 6 Absatz 1 GG her; maßgeblich ist dabei das sozialhilferechtlich anerkannte Mindestbedarfsniveau (BVerfG, Beschluss vom 25. September 1992 – 2 BvL 5/91 u. a. –, BVerfGE 87, 153; Beschluss vom 10. November 1998 – 2 BvR 1057/91 u. a. –, BVerfGE 99, 216). Daraus folgt nach Auffassung der BVH, dass der Gesetzgeber die Freibeträge zeitnah an die Entwicklung des Existenzminimums anpassen muss und eine Festsetzung auf Prognosebasis nur trägt, wenn die Prognose realitätsgerecht ist und nach Vorliegen der Daten überprüft wird.
Im Übrigen gilt der allgemeine Gleichheitssatz (Artikel 3 Absatz 1 GG) in seiner steuerrechtlichen Ausprägung als Gebot der Besteuerung nach der wirtschaftlichen Leistungsfähigkeit und der folgerichtigen Ausgestaltung einmal getroffener Belastungsentscheidungen. Der Gesetzgeber darf typisieren und pauschalieren, wie es § 9a EStG tut. Steuerliche Lenkungs- und Förderzwecke wie in den §§ 3b, 35a und 40a EStG sind zulässig, setzen aber voraus, dass der Förderzweck erkennbar ist und die Begünstigung gleichheitsgerecht ausgestaltet wird. Für die Sozialversicherung treten das Äquivalenzprinzip zwischen Beitrag und Leistung und der Gleichheitssatz hinzu.
3. Unionsrechtlicher Rahmen
Die direkten Steuern sind unionsrechtlich nicht harmonisiert. Unionsrechtliche Grenzen ergeben sich aus den Grundfreiheiten; das geltende Recht trägt ihnen etwa dadurch Rechnung, dass § 35a Absatz 4 EStG Haushalte in der Europäischen Union und im Europäischen Wirtschaftsraum einbezieht. Die vorgeschlagenen Änderungen der Tarif-, Freibetrags- und Pauschalierungsregeln knüpfen nicht an die Staatsangehörigkeit oder an grenzüberschreitende Sachverhalte an. Unionsrechtliche Bedenken sieht die BVH nicht; insoweit folgt sie der Einschätzung der Begründung (Allgemeiner Teil, Abschnitt VI).
4. Bewertungsmaßstab der Bundesverbraucherhilfe
Die BVH misst den Entwurf an ihren Grundsatzpositionen: Das Steuerrecht soll einfach und fair sein, Ausnahmen sollen zugunsten niedrigerer Tarife abgebaut und die kalte Progression soll ausgeglichen werden. Jede Regelung ist auf Kosten und Nutzen sowie auf ihre bürokratischen Folgekosten zu prüfen; Vorschläge müssen finanzierbar sein. Vulnerable Gruppen sind besonders zu schützen. Verbraucherpolitik ist mit messbaren Zielen und Evaluierung zu betreiben.
IV. Zustimmung
- Grundfreibetrag (§ 32a Absatz 1 Satz 2 Nummer 1 EStG-E in der Fassung der Artikel 1 und 2): Die Anhebung von 12 348 Euro auf 12 564 Euro (2027) und 12 900 Euro (2028) dient der verfassungsrechtlich gebotenen Freistellung des Existenzminimums und entlastet alle Steuerpflichtigen; sie ist mit 1 945 Mio. Euro (2027) und weiteren 3 060 Mio. Euro (2028, jeweils volle Jahreswirkung) die gewichtigste Einzelmaßnahme.
- Freibeträge für Kinder und Kindergeld (§ 32 Absatz 6 Satz 1, § 66 Absatz 1 EStG-E, § 6 Absatz 1 BKGG-E): Die Anhebung der Freibeträge für ein Kind von 9 756 Euro auf 10 056 Euro (2027) und 10 236 Euro (2028) sowie des Kindergeldes auf 267 Euro und 272 Euro vollzieht den Mechanismus des § 66 Absatz 3 EStG zutreffend nach; die BVH hat die Beträge nachgerechnet. Die gleichlaufende Erhöhung stärkt Familien unabhängig von der Höhe ihres Einkommens.
- Arbeitnehmer-Pauschbetrag (§ 9a Satz 1 Nummer 1 Buchstabe a EStG-E): Die Anhebung auf 1 430 Euro ist ein wirksamer Beitrag zur Vereinfachung. Nach der Begründung müssen rund 1,3 Millionen Arbeitnehmer künftig keine Werbungskosten mehr einzeln erklären; der Erfüllungsaufwand der Länderverwaltung sinkt um 17 180,8 Tsd. Euro jährlich. Das entspricht dem Leitprinzip der BVH, Standards zu erhalten und die Umsetzung zu verschlanken.
- Verschiebung des Spitzensteuersatz-Eckwerts für 2027 (§ 32a Absatz 1 Satz 2 Nummer 3 und 4 EStG-E): Die Verschiebung des Beginns der 42-Prozent-Zone von 69 879 Euro auf 70 601 Euro mildert die Progressionswirkung für mittlere Einkommen.
- Folgeänderungen beim Lohnsteuerabzug und Anwendungsregeln (§ 39b Absatz 2 Satz 7, § 52 Absatz 1 EStG-E): Die Eckwerte für die Steuerklassen V und VI und die Anwendungsregeln sind folgerichtig fortgeschrieben; die Entlastung wirkt ab Januar 2027 unmittelbar im Lohnsteuerabzug.
V. Einkommensteuertarif: Existenzminimum und kalte Progression
1. Prognosegrundlage der Freibeträge
Die Begründung stützt Grundfreibetrag und Kinderfreibetrag auf den „im Herbst 2026 zu erwartende[n] 16. Existenzminimumbericht“; die Beträge werden „[i]n Höhe der voraussichtlichen Vorgaben dieses Berichts“ (Begründung zu Artikel 1 Nummer 3 und zu Artikel 2 Nummer 1) beziehungsweise „in Höhe der voraussichtlichen Ergebnisse“ dieses Berichts (Begründung zu Artikel 1 Nummer 4 und zu Artikel 2 Nummer 2) festgesetzt. Der Gesetzgeber legt sich damit für zwei Veranlagungszeiträume auf Werte fest, deren verfassungsrechtliche Grundlage im Zeitpunkt der Kabinettsentscheidung noch nicht vorlag.
Die BVH hält dieses Vorgehen für vertretbar, weil die Freistellung des Existenzminimums zum Jahresbeginn wirksam sein muss und der Lohnsteuerabzug einen zeitlichen Vorlauf benötigt. Es verlangt jedoch eine Verifikation: Ergibt der Bericht einen höheren Bedarf, als der Entwurf unterstellt, wäre der Grundfreibetrag oder der Kinderfreibetrag zu niedrig bemessen. Da das Verfahren noch nicht abgeschlossen ist, kann und sollte der Bundestag den Abgleich mit dem Bericht im laufenden Verfahren vornehmen. Das ist verfassungsrechtlich vorzugswürdig gegenüber einer nachträglichen Korrektur und vermeidet für Arbeitnehmer eine Nachjustierung im Lohnsteuerabzug während des Jahres.
Anregung: Der federführende Ausschuss sollte die Beträge des § 32 Absatz 6 Satz 1 und des § 32a Absatz 1 Satz 2 Nummer 1 EStG-E für 2027 und 2028 nach Vorlage des 16. Existenzminimumberichts vor der abschließenden Beratung mit dessen Ergebnissen abgleichen und, soweit erforderlich, anpassen (Formulierungsvorschlag XIV. 5.).
2. Unvollständiger Ausgleich der kalten Progression für 2028
Kalte Progression entsteht, wenn nominale Einkommenszuwächse, die lediglich die Preisentwicklung ausgleichen, wegen unveränderter Tarifeckwerte in höhere Grenzsteuersätze hineinwachsen. Der Entwurf verschiebt für 2027 neben dem Grundfreibetrag (+1,75 Prozent) nur den Beginn der 42-Prozent-Zone (+1,03 Prozent). Der Eckwert am Ende der ersten Progressionszone bleibt mit 17 799 Euro unverändert. Für 2028 wird ausschließlich der Grundfreibetrag um 336 Euro auf 12 900 Euro angehoben; die Eckwerte 17 799 Euro und 70 600 Euro bleiben gegenüber 2027 unverändert (Artikel 2 Nummer 2). Die erste Progressionszone wird dadurch schmaler und steiler; der Koeffizient steigt von 952,24 auf 1 017,55.
Die Modellrechnung der BVH zeigt die Folgen (Abbildung 1). Gegenüber dem Tarif 2026 beträgt die tarifliche Entlastung eines Alleinstehenden im Jahr 2027 bei einem zu versteuernden Einkommen von 30 000 Euro 45 Euro, bei 50 000 Euro 66 Euro und ab rund 70 600 Euro bis 250 000 Euro einheitlich 106 Euro. Die zusätzliche Entlastung durch den Tarif 2028 gegenüber 2027 beläuft sich ab einem zu versteuernden Einkommen von 17 800 Euro einheitlich auf 63 bis 64 Euro; sie ist allein Folge des höheren Grundfreibetrags. Eine Verschiebung der übrigen Eckwerte, die der Preisentwicklung des Jahres 2027 Rechnung trüge, findet nicht statt. Die Begründung äußert sich zur kalten Progression nicht und benennt auch keinen Steuerprogressionsbericht als Grundlage.
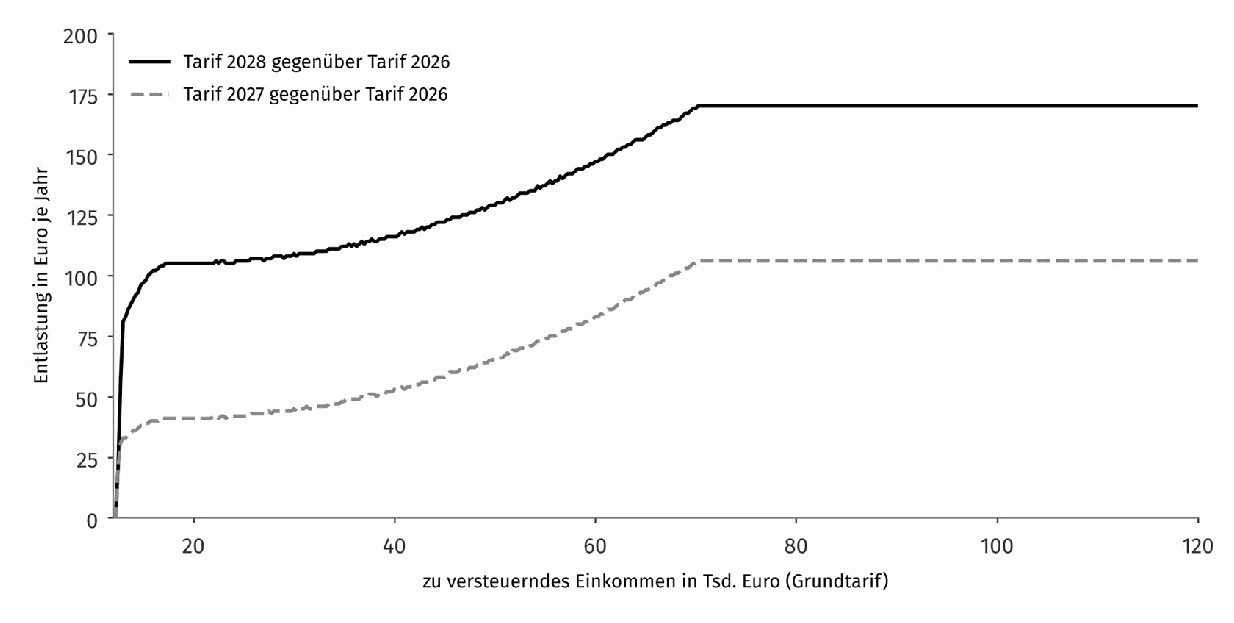
Die BVH verkennt nicht, dass ein Ausgleich der kalten Progression Haushaltsmittel bindet und dass der Entwurf bereits Mindereinnahmen von 5 605 Mio. Euro in voller Jahreswirkung 2028 auslöst. Der Abbau der kalten Progression gehört jedoch zu den Grundsatzforderungen der BVH. Er ist kein Entlastungsgeschenk, sondern vermeidet eine vom Gesetzgeber nicht beschlossene Steuererhöhung. Sie trifft gerade Arbeitnehmer mit kleinen und mittleren Einkommen, deren Grenzsteuersatz in der ersten und zweiten Progressionszone am stärksten ansteigt. Wenn der Gesetzgeber für 2028 bereits heute den Tarif festlegt, sollte er auch die Eckwerte jenseits des Grundfreibetrags auf Grundlage der verfügbaren Daten fortschreiben oder zumindest ausdrücklich festhalten, dass die Fortschreibung im Jahr 2027 auf Grundlage der dann verfügbaren Daten zur Preisentwicklung erfolgt. Die Kosten einer solchen Fortschreibung sind im weiteren Verfahren zu beziffern; einen Finanzierungsbeitrag kann der Verzicht auf die Ausweitung bei den Sonn- und Feiertagszuschlägen leisten (IX.).
Anregung: Die Tarifeckwerte des § 32a Absatz 1 EStG-E in der Fassung des Artikels 2 (17 799 Euro und 70 600 Euro sowie die Folgewerte in § 39b Absatz 2 Satz 7 EStG-E) sollten auf Grundlage der aktuellen Inflationsprognose fortgeschrieben werden; hilfsweise sollte der Bundestag die Bundesregierung durch Entschließung verpflichten, bis zum Herbst 2027 einen Gesetzentwurf zum Ausgleich der kalten Progression für 2028 vorzulegen (Formulierungsvorschlag XIV. 5.).
VI. Tarifstruktur im oberen Einkommensbereich
Der Entwurf senkt den Beginn des Steuersatzes von 45 Prozent von 277 826 Euro auf 250 000 Euro und führt ab 280 000 Euro einen neuen Steuersatz von 47 Prozent ein (§ 32a Absatz 1 Satz 2 Nummer 5 und 6 EStG-E). Nach der Modellrechnung der BVH übersteigt die Steuer nach dem Tarif 2027 die Steuer nach dem Tarif 2026 ab einem zu versteuernden Einkommen von 253 544 Euro (Grundtarif). Die Begründung stellt die Maßnahme ausdrücklich als „Gegenfinanzierung“ dar (Vorblatt, Abschnitt B, und Allgemeiner Teil, Abschnitt II).
Die BVH bekennt sich zur haushaltspolitischen Nachhaltigkeit und erkennt an, dass Entlastungen finanziert werden müssen. Die konkrete Ausgestaltung wirft jedoch zwei Fragen auf. Erstens erhöht sie die Zahl der Tarifzonen von fünf auf sechs. Die neue Zone von 250 000 Euro bis 279 999 Euro umfasst lediglich 30 000 Euro und erbringt nach der Finanztabelle 260 Mio. Euro (volle Jahreswirkung 2028), während die 47-Prozent-Stufe 2 505 Mio. Euro erbringt. Eine Tarifzone mit so geringer fiskalischer Bedeutung steht in einem Spannungsverhältnis zum Ziel eines einfachen Tarifs. Zweitens trifft der höhere Spitzensatz nicht nur private Großverdiener, sondern auch Personenunternehmen, deren Gewinne der Einkommensteuer unterliegen. Die Begründung enthält dazu keine Aussage, obwohl auch mittelständische Personenunternehmen betroffen sein können.
Hinzu kommt eine begriffliche Unschärfe: Die Begründung spricht von der „Anpassung des Spitzen- und Reichensteuersatzes“ (Begründung zu Artikel 1 Nummer 4). Der Spitzensteuersatz von 42 Prozent bleibt als Satz jedoch unverändert; geändert werden sein Einsatzpunkt und der Beginn des 45-Prozent-Satzes, hinzu tritt ein zusätzlicher Satz von 47 Prozent.
Anregung: Der Bundestag sollte prüfen, ob die Zone von 250 000 Euro bis 279 999 Euro bei gleichem Aufkommensziel entbehrlich ist, und die Begründung um eine Darstellung der Belastungswirkung für Personenunternehmen ergänzen.
VII. Steuerermäßigung für Handwerkerleistungen
Nach § 35a Absatz 3 Satz 1 EStG-E ermäßigt sich die Einkommensteuer künftig um 15 Prozent der Aufwendungen, höchstens um 900 Euro. Da beide Werte im gleichen Verhältnis gesenkt werden, bleibt die begünstigte Höchstsumme der Arbeitskosten mit 6 000 Euro unverändert; die Förderung je Euro Arbeitskosten sinkt um ein Viertel. Bei Arbeitskosten von 3 000 Euro sinkt die Ermäßigung von 600 Euro auf 450 Euro, bei 6 000 Euro und mehr von 1 200 Euro auf 900 Euro. Die Begründung verweist darauf, dass § 35a Absatz 3 EStG „zu den 20 größten Subventionsnormen im Einkommensteuerrecht“ zählt, und erwartet Mehreinnahmen von 735 Mio. Euro (volle Jahreswirkung 2028).
Die Absenkung entspricht im Grundsatz der Forderung der BVH, Ausnahmen abzubauen. Die Steuerermäßigung kommt Haushalten unabhängig von ihrer Bedürftigkeit zugute und dürfte bei Renovierungen, die ohnehin durchgeführt würden, Mitnahmeeffekte auslösen. Die BVH widerspricht der Kürzung deshalb nicht.
Die Begründung erinnert jedoch selbst daran, dass § 35a EStG einen „Anreiz für legale Beschäftigungen in Privathaushalten“ schaffen und „die Schwarzarbeit bekämpf[en]“ sollte. Die Bindung der Ermäßigung an Rechnung und unbare Zahlung (§ 35a Absatz 5 Satz 3 EStG) ist ein Kontrollinstrument, das Leistungen in die Steuer- und Sozialversicherungspflicht führt. Ob die Absenkung diesen Effekt schwächt und damit Teile der erwarteten Mehreinnahmen durch Ausweichverhalten aufgezehrt werden, legt die Begründung nicht dar. Ebenso wenig wird das Zusammenwirken mit der Anhebung der Minijob-Pauschsteuer (VIII.) betrachtet, die die legale haushaltsnahe Arbeit zusätzlich verteuert. Die Aussage des Vorblatts, Auswirkungen auf das Verbraucherpreisniveau seien nicht zu erwarten, mag gesamtwirtschaftlich zutreffen; für die betroffenen Haushalte steigen die Nettokosten von Handwerkerleistungen jedoch spürbar.
Die Absenkung gilt nach § 52 Absatz 1 EStG-E ab dem Veranlagungszeitraum 2027. Da es nach dem Abflussprinzip auf den Zeitpunkt der Zahlung ankommt, erfasst sie auch Aufträge, die Verbraucher im Vertrauen auf die bisherige Förderung im Jahr 2026 vergeben haben und die erst 2027 abgerechnet und bezahlt werden. Eine verfassungsrechtlich unzulässige echte Rückwirkung liegt darin nicht; der Veranlagungszeitraum 2027 hat noch nicht begonnen. Gleichwohl entstehen Vorzieheffekte zum Jahresende 2026, die zu Terminengpässen bei Handwerksbetrieben führen können. Eine eng befristete Übergangsregelung für vor dem 1. Januar 2027 geschlossene Verträge, deren Aufwendungen bis zum 30. Juni 2027 gezahlt werden, vermeidet solche Effekte bei geringen Kosten. Damit die Übergangsregelung nicht zu einer Kumulation zweier Höchstbeträge führt, sollte die Ermäßigung im Veranlagungszeitraum 2027 insgesamt auf den bisherigen Höchstbetrag von 1 200 Euro begrenzt werden.
Anregung: In § 52 EStG sollte eine Übergangsregelung aufgenommen werden, nach der § 35a Absatz 3 Satz 1 EStG in der bisherigen Fassung auf Aufwendungen für Handwerkerleistungen anzuwenden ist, die auf einem vor dem 1. Januar 2027 geschlossenen Vertrag beruhen und bis zum 30. Juni 2027 gezahlt werden; die Ermäßigung für 2027 sollte dabei insgesamt auf 1 200 Euro begrenzt bleiben (Formulierungsvorschlag XIV. 1.).
Anregung: Die Wirkung der Absenkung auf die legale Beauftragung von Handwerkern und auf das Aufkommen sollte in die Evaluierung (XII. 3.) einbezogen werden (Formulierungsvorschlag XIV. 4.).
VIII. Pauschsteuer für geringfügig Beschäftigte
Der einheitliche Pauschsteuersatz für Minijobs steigt von 2 Prozent auf 5 Prozent des Arbeitsentgelts (§ 40a Absatz 2 EStG-E), also um 150 Prozent. Je 100 Euro Arbeitsentgelt fallen statt 2 Euro künftig 5 Euro an. Die Finanztabelle weist Mehreinnahmen von 755 Mio. Euro aus (volle Jahreswirkung 2028). Die Einzelbegründung beschränkt sich auf den Hinweis, der Satz sei seit seiner Einführung durch das Zweite Gesetz für moderne Dienstleistungen am Arbeitsmarkt vom 23. Dezember 2002 unverändert, und darauf, dass die Anhebung „die Vereinbarung des Koalitionsausschusses vom 2. Juli 2026“ umsetze. Eine sachliche Rechtfertigung, etwa unter dem Gesichtspunkt der Gleichbehandlung mit regulär besteuerten Arbeitseinkommen, enthält sie nicht.
Die BVH erkennt an, dass eine moderate Anhebung eines seit über zwei Jahrzehnten unveränderten Satzes systematisch vertretbar ist und dass § 40a Absatz 3 EStG für land- und forstwirtschaftliche Aushilfen bereits 5 Prozent vorsieht. Zwei Wirkungen bedürfen aber der Korrektur oder zumindest der Offenlegung.
Erstens die Inzidenz: Schuldner der Pauschsteuer ist zwar der Arbeitgeber; das Gesetz geht jedoch davon aus, dass sie im Innenverhältnis auf den Arbeitnehmer abgewälzt werden kann (§ 40a Absatz 5 Satz 1 in Verbindung mit § 40 Absatz 3 Satz 2 zweiter Halbsatz EStG). Wird sie abgewälzt, mindert die Anhebung das Nettoentgelt des Minijobbers um zusätzlich 3 Prozent des Arbeitsentgelts. Minijobs werden typischerweise auch von Schülern, Studenten, Rentnern und Geringverdienern ausgeübt – Gruppen, die die BVH als besonders schutzbedürftig ansieht. Die Begründung äußert sich zur Lastverteilung nicht.
Zweitens die Privathaushalte: § 40a Absatz 2 EStG erfasst auch geringfügige Beschäftigungen in Privathaushalten im Sinne des § 8a SGB IV. Hier ist der Verbraucher selbst Arbeitgeber. In diesem Segment besteht eine erhöhte Gefahr, dass Beschäftigung in die Schwarzarbeit ausweicht, weil Kontrollen im Privathaushalt nur eingeschränkt möglich sind. Der Gesetzgeber hat dem bislang durch geringe Abgaben und die Förderung nach § 35a Absatz 1 EStG entgegengewirkt. Der Entwurf verteuert die legale Haushaltshilfe nun durch die höhere Pauschsteuer und zugleich – soweit Handwerkerleistungen betroffen sind – durch die Kürzung nach § 35a Absatz 3 EStG. Diese gleichgerichtete Wirkung widerspricht dem Ziel, legale Beschäftigung im Haushalt zu fördern. Ältere und pflegebedürftige Menschen, die auf haushaltsnahe Hilfe angewiesen sind, sind besonders betroffen. Das Mehraufkommen aus Privathaushalten dürfte im Verhältnis zum Gesamtaufkommen gering sein; die Finanztabelle weist es nicht gesondert aus.
Anregung: Für geringfügige Beschäftigungen in Privathaushalten im Sinne des § 8a SGB IV sollte der einheitliche Pauschsteuersatz von 2 Prozent beibehalten werden (Formulierungsvorschlag XIV. 2.).
Anregung: Die Begründung sollte um eine Darstellung der Lastverteilung zwischen Arbeitgebern und Beschäftigten ergänzt werden; die tatsächliche Abwälzungspraxis sollte Gegenstand der Evaluierung sein (Formulierungsvorschlag XIV. 4.).
IX. Sonn- und Feiertagszuschläge
1. Steuerrecht: Anhebung des Grundlohns auf 75 Euro
Nach § 3b Absatz 2 Satz 1 EStG-E ist der Grundlohn für Sonntags- und Feiertagsarbeit künftig mit höchstens 75 Euro, für Nachtarbeit weiterhin mit höchstens 50 Euro anzusetzen. Der steuerfreie Zuschlag je Stunde Sonntagsarbeit steigt damit von höchstens 25 Euro auf höchstens 37,50 Euro, an gesetzlichen Feiertagen von 62,50 Euro auf 93,75 Euro. Die Begründung nennt als Ziel, „Arbeitsanreize gezielt zu setzen“.
Die Maßnahme wirkt nur bei Arbeitnehmern, deren Grundlohn 50 Euro je Stunde übersteigt. Bei einer angenommenen Jahresarbeitszeit von 1 700 bis 2 080 Stunden entspricht das einem Jahresgrundlohn von 85 000 bis 104 000 Euro (Modellannahme der BVH). Arbeitnehmer mit durchschnittlichen und niedrigen Löhnen, wie sie in vielen Bereichen mit regelmäßiger Sonntags- und Feiertagsarbeit gezahlt werden, profitieren nicht. Die Steuerfreiheit wirkt zudem progressiv: Ihr Wert steigt mit dem Grenzsteuersatz. Eine Maßnahme, die Arbeitsanreize „gezielt“ setzen soll, erreicht damit einen kleinen, einkommensstarken Personenkreis. Das steht im Widerspruch zur Forderung der BVH, Ausnahmen abzubauen und das Einkommensteuerrecht zu vereinfachen.
Die Spaltung des Höchstbetrags in 50 Euro für Nachtarbeit und 75 Euro für Sonntags- und Feiertagsarbeit erzeugt außerdem neuen Anwendungsaufwand. Wird Nachtarbeit an einem Sonntag oder Feiertag geleistet, treffen die Zuschläge nach § 3b Absatz 1 Nummer 1 und Nummer 2 bis 4 EStG zusammen; für die beiden Bestandteile sind künftig unterschiedliche Grundlöhne anzusetzen. Die Entgeltabrechnung muss diese Unterscheidung abbilden, ohne dass der Entwurf dazu eine Aussage trifft.
2. Sozialversicherungsrecht: Beitragsfreiheit nach Tarifbindung
Artikel 6 ändert § 1 Absatz 1 SvEV. Sonntags- und Feiertagszuschläge, die in einem für das Arbeitsverhältnis geltenden Tarifvertrag geregelt sind, bleiben künftig in demselben Umfang beitragsfrei, in dem sie lohnsteuerfrei sind, also bis zu einem Grundlohn von 75 Euro. Für nicht tariflich geregelte Sonntags- und Feiertagszuschläge sowie für Nachtarbeitszuschläge bleibt es bei der Grenze von 25 Euro. Nach der Begründung genügt die arbeitsvertragliche Inbezugnahme einzelner Regelungen des Tarifvertrags nicht. Die Mindereinnahmen der Sozialversicherung schätzt die Bundesregierung „grob“ auf rund 300 Mio. Euro jährlich; sie sind mehr als viermal so hoch wie die steuerlichen Mindereinnahmen der Änderung des § 3b EStG (70 Mio. Euro).
Die BVH sieht hierin drei Probleme. Erstens tragen die Mindereinnahmen alle Beitragszahler, also auch die Versicherten, die keine Sonntagszuschläge erhalten. Zweitens mindert jeder beitragsfreie Euro die Bemessungsgrundlage für Entgeltersatzleistungen und für die Rentenanwartschaften der Begünstigten selbst; die Begründung unterstellt pauschal, im Tarifvertrag werde das Interesse an einer „ihrem Verdienst entsprechenden sozialversicherungsrechtlichen Absicherung angemessen“ berücksichtigt, belegt dies aber nicht. Drittens knüpft die Differenzierung allein an die Tarifbindung an. Arbeitnehmer, die dieselbe Arbeit zu denselben Zeiten mit denselben Zuschlägen leisten, werden beitragsrechtlich unterschiedlich behandelt, je nachdem, ob ihr Arbeitgeber tarifgebunden ist oder den Tarifvertrag vollständig in Bezug nimmt. Das trifft insbesondere Beschäftigte kleiner und mittlerer Unternehmen ohne Tarifbindung. Ob die Förderung der Tarifbindung eine solche Ungleichbehandlung im Beitragsrecht trägt, erscheint der BVH zweifelhaft; die Begründung setzt sich mit Artikel 3 Absatz 1 GG nicht auseinander.
Hinzu kommt eine sprachliche Schwäche der Neufassung des § 1 Absatz 1 Satz 2 SvEV-E: Die Satzstellung der neuen Nummer 1 („[…] sowie Nachtarbeitszuschläge, soweit […]“) legt zunächst nahe, dass sich die Grenze von 25 Euro nur auf Nachtarbeitszuschläge bezieht. Erst die nachfolgende Wendung „diese Sonn-, Feiertags- und Nachtarbeitszuschläge“ zeigt, dass beide Fallgruppen – nicht tariflich geregelte Sonntags- und Feiertagszuschläge und Nachtarbeitszuschläge – erfasst sind; so versteht es auch die Begründung. Für eine Norm, die in jeder Entgeltabrechnung anzuwenden ist, sollte der Regelungsgehalt unmittelbar aus dem Wortlaut hervorgehen.
Anregung: Von der Anhebung des Grundlohns in § 3b Absatz 2 Satz 1 EStG (Artikel 1 Nummer 1) und von der Änderung der SvEV (Artikel 6) sollte abgesehen werden. Die so vermiedenen Steuermindereinnahmen von 70 Mio. Euro jährlich sollten für breit wirkende Entlastungen, insbesondere den Ausgleich der kalten Progression (V. 2.), eingesetzt werden; der Sozialversicherung blieben Beitragsmindereinnahmen von rund 300 Mio. Euro jährlich erspart (Formulierungsvorschlag XIV. 3.).
Anregung: Hält der Gesetzgeber an Artikel 6 fest, sollte die neue Nummer 1 des § 1 Absatz 1 Satz 2 SvEV-E klarer gefasst und die Begründung um eine Abschätzung der Auswirkungen auf Rentenanwartschaften und Entgeltersatzleistungen ergänzt werden (Formulierungsvorschlag XIV. 3.).
X. Fortentwicklung der Pauschbeträge
Die Anhebung des Arbeitnehmer-Pauschbetrags (IV. 3.) zeigt, wie wirksam Pauschbeträge Bürokratie abbauen. Nach der Begründung wurde der Betrag zuletzt durch das Jahressteuergesetz 2022 angehoben; zwischen zwei Anpassungen liegen damit mehrere Jahre, in denen die Vereinfachungswirkung mit steigenden tatsächlichen Werbungskosten abnimmt. Die BVH regt an, die Höhe des Pauschbetrags künftig im Rhythmus des Existenzminimumberichts zu überprüfen.
Unverändert bleiben die Pauschbeträge von 102 Euro für Versorgungsbezüge und für Einnahmen im Sinne des § 22 Nummer 1, 1a und 5 EStG (§ 9a Satz 1 Nummer 1 Buchstabe b und Nummer 3 EStG). Sie betreffen in erster Linie Ruheständler, also eine Gruppe, die die BVH als besonders schutzbedürftig ansieht. Ob eine maßvolle Anhebung auch hier Erklärungs- und Prüfaufwand einspart, sollte die Bundesregierung untersuchen. Die BVH verbindet damit keine Forderung nach sofortiger Umsetzung, da die Kosten nicht beziffert sind.
Anregung: Die Bundesregierung sollte gebeten werden, die Werbungskosten-Pauschbeträge des § 9a EStG künftig zusammen mit dem Existenzminimumbericht zu überprüfen und dabei auch die Pauschbeträge für Versorgungsbezüge und Renteneinkünfte einzubeziehen.
XI. Geprüfte und verworfene Alternativen
Die Begründung verneint Alternativen ohne Erläuterung („Keine.“). Die BVH hat folgende naheliegende Alternativen geprüft.
- Automatische Indexierung des Tarifs: Eine gesetzliche Kopplung aller Tarifeckwerte an die Preisentwicklung würde die kalte Progression dauerhaft beseitigen. Sie würde jedoch die Budgethoheit des Parlaments einschränken und die Haushaltsplanung erschweren. Die BVH zieht daher eine regelmäßige, berichtsgestützte Anpassung durch den Gesetzgeber vor (V. 2.).
- Vollständige Streichung des § 35a Absatz 3 EStG: Sie brächte höhere Mehreinnahmen und eine größere Vereinfachung, würde aber das Kontrollinstrument der Rechnungs- und Zahlungsbindung vollständig aufgeben und das Risiko der Schwarzarbeit erhöhen. Die maßvolle Absenkung mit Evaluierung ist vorzugswürdig (VII.).
- Unveränderter Pauschsteuersatz von 2 Prozent für alle Minijobs: Dagegen spricht, dass der Satz seit über zwei Jahrzehnten unverändert ist und die Gegenfinanzierung der Entlastungen schwächen würde. Die BVH beschränkt ihre Anregung daher auf Privathaushalte (VIII.).
- Abwälzungsverbot für die Minijob-Pauschsteuer: Ein Verbot würde die Beschäftigten schützen, griffe aber in die Vertragsfreiheit ein und ließe sich durch Anpassung des Bruttoentgelts umgehen. Die BVH zieht Transparenz und Evaluierung vor.
- Einheitlicher Grundlohn von 75 Euro auch für Nachtarbeit: Dies würde die Anwendungsprobleme (IX. 1.) beseitigen, den zielungenauen Vorteil aber auf einen weiteren Personenkreis mit hohen Löhnen erstrecken und zusätzliche Mindereinnahmen auslösen. Die BVH verwirft diese Alternative.
- Beitragsfreiheit bis 75 Euro für alle Sonntags- und Feiertagszuschläge unabhängig von der Tarifbindung: Dies beseitigte die Ungleichbehandlung, erhöhte aber die Mindereinnahmen der Sozialversicherung und die Einbußen bei Rentenanwartschaften. Die BVH verwirft auch diese Alternative und spricht sich für die Beibehaltung des geltenden Rechts aus (IX. 2.).
XII. Folgenabschätzung und Evaluierung
1. Finanzielle Wirkungen
Nach der Finanztabelle führt der Entwurf in voller Jahreswirkung zu Steuermindereinnahmen von 1 550 Mio. Euro im Jahr 2027 und 5 605 Mio. Euro im Jahr 2028, im Kassenjahr 2027 zu 4 515 Mio. Euro. Hinzu kommen Mindereinnahmen der Sozialversicherung von rund 300 Mio. Euro jährlich sowie Einsparungen bei Leistungen nach dem SGB II infolge der Kindergelderhöhung von rund 176 Mio. Euro jährlich ab 2027 und weiteren rund 111 Mio. Euro ab 2028. Abbildung 2 zeigt die Zusammensetzung der Steuerwirkungen für 2028: Den Entlastungen durch Grundfreibetrag, Kinderleistungen, Tarif und Arbeitnehmer-Pauschbetrag stehen Mehreinnahmen aus den Reichensteuerstufen, der Kürzung des § 35a EStG und der Minijob-Pauschsteuer von zusammen 4 255 Mio. Euro gegenüber.
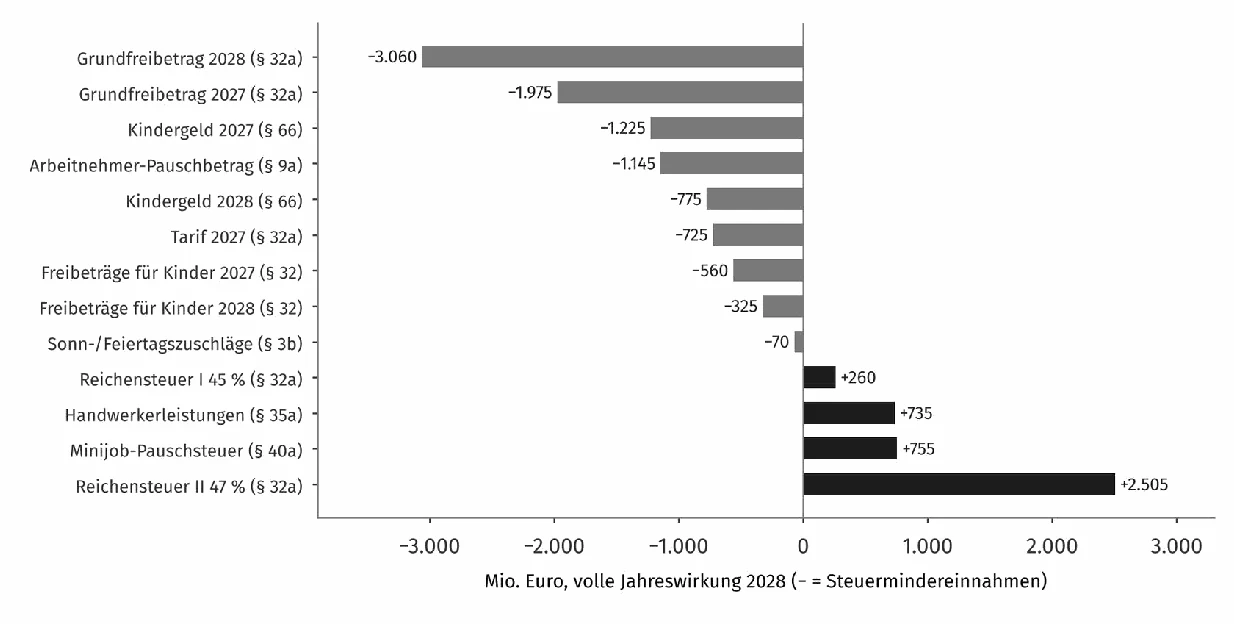
Für Verbraucher ergibt sich ein differenziertes Bild. Die breite Entlastung über Grundfreibetrag und Tarif ist mit 106 Euro (2027) und 170 Euro (2028) je Jahr für einen Alleinstehenden mit mittlerem oder höherem Einkommen spürbar, aber begrenzt (V. 2.). Die Anhebung des Arbeitnehmer-Pauschbetrags um 200 Euro bringt Arbeitnehmern ohne höhere Werbungskosten nach der Modellrechnung der BVH eine zusätzliche Entlastung von etwa 49 Euro bei 20 000 Euro und 70 Euro bei 50 000 Euro zu versteuerndem Einkommen (Tarif 2027). Demgegenüber verteuern sich Handwerkerleistungen im Haushalt um bis zu 300 Euro jährlich und legale Minijobs in Privathaushalten um 3 Prozent des Arbeitsentgelts. Die Aussage des Vorblatts, Auswirkungen auf das Verbraucherpreisniveau seien nicht zu erwarten, sollte für diese haushaltsnahen Leistungen differenziert werden.
2. Erfüllungsaufwand
Die Entlastung der Bürger um rund 108 333 Stunden jährlich und der Länderverwaltung um 17 180,8 Tsd. Euro jährlich beruht vollständig auf der Anhebung des Arbeitnehmer-Pauschbetrags. Für die Wirtschaft weist der Entwurf einen einmaligen Erfüllungsaufwand von 1 Mio. Euro für die Anpassung der Entgeltabrechnungssysteme an die SvEV-Änderung aus. Der laufende Aufwand der Arbeitgeber für die Prüfung der Tarifbindung und die Abrechnung unterschiedlicher Grundlohngrenzen nach § 3b EStG-E und § 1 SvEV-E (IX. 1. und IX. 2.) ist nicht beziffert. Gerade für kleine und mittlere Unternehmen ist die Feststellung, ob ein Tarifvertrag vollständig in Bezug genommen ist, nicht trivial. Die BVH bittet, diesen Aufwand nachzutragen.
3. Evaluierung
Die Begründung sieht keine Evaluierung vor, „[w]egen der nicht signifikanten Auswirkungen auf den Erfüllungsaufwand“. Dieser Maßstab greift zu kurz. Die §§ 3b, 35a und 40a EStG sind Lenkungs- und Fördernormen mit erheblichen Aufkommenswirkungen und – im Fall der SvEV-Änderung – mit Wirkungen auf die Sozialversicherung. Ob die Anhebung des § 3b EStG tatsächlich Arbeitsanreize setzt, ob die Kürzung des § 35a EStG zu Ausweichverhalten führt und wie sich die Minijob-Pauschsteuer verteilt, lässt sich nur durch eine Evaluierung feststellen. Die BVH fordert in ihren Grundsätzen messbare Ziele und Wirkungsindikatoren; dies gilt auch hier.
Anregung: In das Gesetz sollte eine Evaluierungsklausel aufgenommen werden, nach der die Bundesregierung die Wirkungen der Änderungen der §§ 3b, 35a und 40a EStG sowie des § 1 SvEV bis zum 31. Dezember 2030 untersucht und dem Deutschen Bundestag berichtet (Formulierungsvorschlag XIV. 4.).
XIII. Rechtsförmliche und redaktionelle Hinweise
1. Hinweise zum Gesetzestext
Eingangsformel des Artikels 1: Der Entwurf nennt als letzte Änderung des Einkommensteuergesetzes Artikel 7 des Gesetzes vom 29. Juni 2026 (BGBl. 2026 I Nr. 197). Nach dem der BVH vorliegenden Stand ist das Einkommensteuergesetz zuletzt durch Artikel 1 des Gesetzes vom 15. Oktober 2026 (BGBl. 2026 I Nr. 307) geändert worden. Die Änderungshistorie sollte vor der Schlussabstimmung aktualisiert und der Änderungsbefehl mit der dann geltenden Fassung abgeglichen werden.
§ 1 Absatz 1 Satz 2 Nummer 1 SvEV-E (Artikel 6 Nummer 2): Der Normtext spricht von einem Tarifvertrag, „unter dessen Geltungsbereich“ das Arbeitsverhältnis fällt, die Begründung von einem Tarifvertrag, „in dessen Geltungsbereich“ es fällt. Zur Bezugsunklarheit der 25-Euro-Grenze siehe IX. 2.
2. Hinweise zum Zerlegungsmaßstab für Rechenzentren
§ 29 Absatz 1 Nummer 4 GewStG-E verweist auf § 2 Nummer 18 des Energieeffizienzgesetzes. Nach der Begründung wird diese Legaldefinition erst durch das Gesetz zur Beschleunigung der Umsetzung der Energieeffizienzrichtlinie eingefügt und „soll noch vor Abschluss des Gesetzgebungsverfahrens“ in Kraft treten. Die Verweisung auf eine noch nicht bestehende Norm sollte vor der Schlussabstimmung überprüft werden; tritt die Definition nicht rechtzeitig in Kraft, läuft die Verweisung ins Leere.
3. Hinweise zur Begründung und zum Vorblatt
Im Vorblatt (Abschnitt E.1) wird die Reduzierung des Erfüllungsaufwands der Bürger mit „108 033 Stunden“ angegeben. Die Tabelle im Allgemeinen Teil der Begründung (Abschnitt VII. 4.1) weist „- 108 333 Std.“ aus; dies entspricht dem Produkt aus 1 300 000 Fällen und 5 Minuten. Die Angabe im Vorblatt ist zu korrigieren.
In der Begründung zum Erfüllungsaufwand der Verwaltung (zu Nummer 3.1) heißt es „in 1 040 000 Mio. Fällen“. Gemeint sind 1 040 000 Fälle; dies ergibt sich aus der Tabelle und aus der Rechnung 1 040 000 Fälle zu je 16,52 Euro gleich 17 180,8 Tsd. Euro.
Der Allgemeine Teil der Begründung (Abschnitt II) bezeichnet den Entwurf als „Steuerentlastungs- und Reformgesetz 2027“; der Titel lautet „Einkommensteuerreformgesetz 2027“.
Die Begründung zum Inkrafttreten ist mit „Zu Artikel 6 (Inkrafttreten)“ überschrieben; das Inkrafttreten regelt Artikel 7. Die Überschrift zu Artikel 3 Nummer 2 lautet „§ 36 Absatz 5d Satz 1“, obwohl Absatz 5d insgesamt neu gefasst wird und die neue Anwendungsregel in dessen Satz 2 steht.
Das Zweite Gesetz für moderne Dienstleistungen am Arbeitsmarkt vom 23. Dezember 2002 wird in der Begründung zu Artikel 1 Nummer 5 mit der Fundstelle „BGBl. I S. 4602“, in der Begründung zu Artikel 1 Nummer 7 mit „BGBl. I S. 4621“ zitiert. Die Fundstelle sollte vereinheitlicht werden.
XIV. Formulierungsvorschläge
1. Übergangsregelung zu § 35a Absatz 3 EStG
In Artikel 1 wird nach Nummer 8 eine Nummer 8a eingefügt, mit der in § 52 EStG nach Absatz 35 folgender Absatz eingefügt wird. Da zwischen Absatz 35 (zu § 34f) und Absatz 35a (zu § 35c) keine freie Bezeichnung besteht, ist die Absatzbezeichnung nach der Systematik des § 52 EStG zu bestimmen:
„([…]) § 35a Absatz 3 Satz 1 in der am 31. Dezember 2026 geltenden Fassung ist weiter anzuwenden auf Aufwendungen für Handwerkerleistungen, die auf einem vor dem 1. Januar 2027 rechtswirksam geschlossenen Vertrag beruhen und vor dem 1. Juli 2027 gezahlt werden. Die Steuerermäßigung nach § 35a Absatz 3 Satz 1 beträgt in diesem Fall für den Veranlagungszeitraum 2027 insgesamt höchstens 1 200 Euro.“
2. Pauschsteuersatz für Beschäftigungen in Privathaushalten
Artikel 1 Nummer 7 wird wie folgt gefasst:
„7. In § 40a Absatz 2 wird die Angabe ‚in Höhe von insgesamt 2 Prozent des Arbeitsentgelts‘ durch die Angabe ‚in Höhe von insgesamt 5 Prozent des Arbeitsentgelts, bei geringfügigen Beschäftigungen in Privathaushalten im Sinne des § 8a des Vierten Buches Sozialgesetzbuch in Höhe von insgesamt 2 Prozent des Arbeitsentgelts‘ ersetzt.“
3. Sonn- und Feiertagszuschläge
Vorrangig: Artikel 1 Nummer 1 und Artikel 6 entfallen; die Begründung und die Darstellung der finanziellen Auswirkungen sind entsprechend anzupassen.
Hilfsweise wird in Artikel 6 Nummer 2 die Nummer 1 des neuen § 1 Absatz 1 Satz 2 SvEV wie folgt gefasst:
„1. Sonntags-, Feiertags- und Nachtarbeitszuschläge, soweit das Entgelt, auf dessen Grundlage sie berechnet werden, mehr als 25 Euro pro Stunde beträgt; ausgenommen sind Sonntags- und Feiertagszuschläge, die in einem Tarifvertrag geregelt sind, in dessen Geltungsbereich das Arbeitsverhältnis fällt und dessen Bestimmungen für das Arbeitsverhältnis gelten,“
4. Evaluierungsklausel
Nach Artikel 6 wird folgender Artikel 7 eingefügt; der bisherige Artikel 7 wird Artikel 8. Wird der vorrangigen Anregung zu den Sonn- und Feiertagszuschlägen (IX. 2.) gefolgt, entfallen in Satz 1 die Angaben zu § 3b Absatz 2 des Einkommensteuergesetzes und zu § 1 Absatz 1 der Sozialversicherungsentgeltverordnung:
„Artikel 7 Evaluierung. Die Bundesregierung untersucht die Wirkungen der durch dieses Gesetz geänderten § 3b Absatz 2, § 35a Absatz 3 und § 40a Absatz 2 des Einkommensteuergesetzes sowie des § 1 Absatz 1 der Sozialversicherungsentgeltverordnung. Gegenstand der Untersuchung sind insbesondere die Zahl und die Einkommensverteilung der Begünstigten, die Auswirkungen auf das Steuer- und Beitragsaufkommen, auf die legale Beauftragung von Handwerkerleistungen und auf geringfügige Beschäftigungen in Privathaushalten sowie die Verteilung der Pauschsteuer zwischen Arbeitgebern und Beschäftigten. Die Bundesregierung berichtet dem Deutschen Bundestag über das Ergebnis bis zum 31. Dezember 2030.“
5. Entschließung zu Existenzminimum und kalter Progression
Der Deutsche Bundestag möge im Zusammenhang mit der Verabschiedung des Gesetzes folgende Entschließung fassen:
„Der Deutsche Bundestag fordert die Bundesregierung auf, 1. unverzüglich nach Vorlage des 16. Existenzminimumberichts darzulegen, ob die in diesem Gesetz festgelegten Beträge des Grundfreibetrags und der Freibeträge für Kinder für die Jahre 2027 und 2028 den Ergebnissen des Berichts entsprechen, und anderenfalls einen Gesetzentwurf zur Anpassung vorzulegen; 2. bis zum 30. September 2027 auf der Grundlage der dann verfügbaren Daten zur Preisentwicklung einen Gesetzentwurf vorzulegen, mit dem die Tarifeckwerte des § 32a Absatz 1 des Einkommensteuergesetzes für den Veranlagungszeitraum 2028 zum Ausgleich der kalten Progression angepasst werden.“
XV. Übersicht der Anregungen
| Nr. | Anregung | Regelungsort |
|---|---|---|
| 1 | Abgleich der Freibeträge 2027 und 2028 mit dem 16. Existenzminimumbericht im laufenden Verfahren (V. 1.) | § 32 Abs. 6 Satz 1, § 32a Abs. 1 EStG-E |
| 2 | Fortschreibung der Tarifeckwerte 2028 zum Ausgleich der kalten Progression, hilfsweise Entschließung (V. 2.) | § 32a Abs. 1, § 39b Abs. 2 Satz 7 EStG-E (Art. 2) |
| 3 | Prüfung der Tarifzone 250 000 bis 279 999 Euro; Begründung zu Personenunternehmen ergänzen (VI.) | § 32a Abs. 1 Satz 2 Nr. 5 und 6 EStG-E |
| 4 | Übergangsregelung für vor 2027 geschlossene Handwerkerverträge mit Gesamthöchstbetrag von 1 200 Euro für 2027 (VII.) | § 52 EStG (neu) |
| 5 | Evaluierung der Kürzung der Steuerermäßigung für Handwerkerleistungen (VII.) | § 35a Abs. 3 EStG-E; Art. 7 (neu) |
| 6 | Beibehaltung des Pauschsteuersatzes von 2 Prozent für Minijobs in Privathaushalten (VIII.) | § 40a Abs. 2 EStG-E |
| 7 | Darstellung der Lastverteilung der Minijob-Pauschsteuer; Abwälzungspraxis evaluieren (VIII.) | Begründung; Art. 7 (neu) |
| 8 | Verzicht auf die Anhebung des Grundlohns für Sonn- und Feiertagszuschläge und auf die SvEV-Änderung (IX. 2.) | Art. 1 Nr. 1, Art. 6 |
| 9 | Hilfsweise klarere Fassung der SvEV-Ausnahme; Folgen für Rentenanwartschaften darstellen (IX. 2.) | § 1 Abs. 1 Satz 2 Nr. 1 SvEV-E |
| 10 | Regelmäßige Überprüfung der Werbungskosten-Pauschbeträge einschließlich Versorgungsbezüge und Renten (X.) | § 9a EStG |
| 11 | Gesetzliche Evaluierungsklausel bis 31. Dezember 2030; Erfüllungsaufwand der Arbeitgeber nachtragen (XII.) | Art. 7 (neu) |
| 12 | Rechtsförmliche und redaktionelle Korrekturen (XIII.) | Eingangsformel Art. 1, Art. 3, Art. 6, Vorblatt, Begründung |
XVI. Schlussbemerkung
Der Entwurf setzt mit der Freistellung des Existenzminimums, der Stärkung von Familien und der Anhebung des Arbeitnehmer-Pauschbetrags die richtigen Schwerpunkte. Er bleibt jedoch hinter dem Anspruch eines einfachen und fairen Einkommensteuerrechts zurück, wo er neue Ausnahmen schafft, die kalte Progression für 2028 nicht ausgleicht und legale haushaltsnahe Arbeit doppelt verteuert. Die meisten Vorschläge der BVH sind aufkommensneutral oder fiskalisch gering gewichtig. Der Ausgleich der kalten Progression für 2028 erfordert zusätzliche Mittel; der Verzicht auf die Ausweitung bei den Sonn- und Feiertagszuschlägen leistet dazu einen Finanzierungsbeitrag und erspart der Sozialversicherung zugleich Beitragsausfälle. Sie stärken die Akzeptanz der Reform bei den Verbrauchern, die sie finanzieren und von ihr profitieren sollen.
Für Rückfragen und einen vertiefenden fachlichen Austausch stehen wir gern zur Verfügung. Die Bundesverbraucherhilfe e. V. ist im Lobbyregister des Deutschen Bundestages unter der Registernummer R000302 eingetragen.
Berlin, den 10. November 2026
Für den Bundesausschuss der Bundesverbraucherhilfe e. V.
Ricardo Dietl
Präsident der Bundesverbraucherhilfe e. V.
Vorsitzender des Bundesausschusses
Weitere Mitglieder des Bundesausschusses
- Dr. Tim Kerstges, Rechtsanwalt
- Esther Seibt-Pfitzner, Rechtsanwältin, Fachanwältin für Steuerrecht
- Helena Schimanowski, Rechtsanwältin
- Igor Posikow, Rechtsanwalt, Fachanwalt für Verkehrsrecht
- Christian Dannhauer, Rechtsanwalt, Fachanwalt für Verkehrsrecht, Fachanwalt für Strafrecht
- Dr. Maximilian Preißler, Facharzt für Innere Medizin und Kardiologie
- Dr. Oliver Rosowski, Rechtsanwalt, Fachanwalt für Bank- und Kapitalmarktrecht
- Jens Marggraf, Mitglied des Bundesausschusses
- Dr. Marc Engelmann, Rechtsanwalt
- Markus Abo, Syndikusrechtsanwalt
- Dr. Konstantin Knöbber-Griesz, Rechtsanwalt
- Prof. Dr. Thomas Schlegel, Rechtsanwalt
- Shari Susanne Krafft, Juristin
- Dr. Charlotte Lauser, Rechtsanwältin, Fachanwältin für Informationstechnologierecht, Fachanwältin für Sozialrecht
- Isabell Bujak, Volljuristin
- Lena Forster, Rechtsanwältin
- Dr. Matthias Diete, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht
Die Stellungnahme wird von dem Vorsitzenden des Bundesausschusses verantwortlich gezeichnet. Die Mitglieder des Bundesausschusses wirken ehrenamtlich; nicht jedes Mitglied hat zwangsläufig an der Erarbeitung dieser Stellungnahme mitgewirkt. Mit der Veröffentlichung dieser Stellungnahme einschließlich der darin genannten Namen und Angaben ist die Bundesverbraucherhilfe e. V. ausdrücklich einverstanden. Kontaktdaten einzelner Mitglieder des Bundesausschusses reichen wir auf Anfrage gern nach; die aktuelle Besetzung finden Sie zudem unter www.bundesverbraucherhilfe.de/bundesausschuss.