Die Bundesverbraucherhilfe hat am 10. November 2026 gegenüber dem Deutschen Bundestag zum Jahressteuergesetz 2026 Stellung genommen. Wir dokumentieren die Stellungnahme im Wortlaut.
Verfahrensdaten
| Adressat | Deutscher Bundestag |
| Gegenstand | Gesetzentwurf der Bundesregierung – Entwurf eines Jahressteuergesetzes 2026 (JStG 2026) |
| Drucksache | BT-Drucksache 21/8283 vom 30. September 2026 |
| Unsere Stellungnahme | Berlin, 10. November 2026 |
| Für die Bundesverbraucherhilfe | Bundesausschuss |
| Lobbyregister | Registernummer R000302 |
I. Vorbemerkung
Die Bundesverbraucherhilfe e. V. (BVH) ist ein 2021 gegründeter, privatrechtlich organisierter und unabhängiger Verbraucherverband ohne staatliche Finanzierung. Sie vertritt eine wirtschaftsliberale, marktwirksame Verbraucherpolitik als Teil der sozialen Marktwirtschaft. Leitbild ist der mündige Verbraucher, der auf transparente Informationen, einfache Verfahren und eine wirksame Rechtsdurchsetzung angewiesen ist. Steuerpolitisch tritt die BVH für faire und einfache Steuern, den Abbau überflüssiger Bürokratie und eine Prüfung der bürokratischen Folgekosten jeder Regelung ein. Zugleich hält sie analoge Zugangskanäle für erforderlich, solange nicht alle Bürger digital erreicht werden.
Gegenstand dieser Stellungnahme ist der Gesetzentwurf der Bundesregierung für ein Jahressteuergesetz 2026 (BT-Drs. 21/8283 vom 30. September 2026). Federführend ist das Bundesministerium der Finanzen. Der Drucksache sind die Stellungnahme des Nationalen Normenkontrollrates (Anlage 2), die Stellungnahme des Bundesrates aus seiner 1068. Sitzung am 25. September 2026 (Anlage 3) und die Gegenäußerung der Bundesregierung (Anlage 4) beigefügt. Der Entwurf ist dem Deutschen Bundestag überwiesen; Adressat dieser Stellungnahme ist der Deutsche Bundestag, insbesondere der federführende Finanzausschuss.
Der Entwurf umfasst 32 Artikel mit einer Vielzahl thematisch nicht oder nur partiell verbundener Einzelmaßnahmen, die nach eigener Darstellung der Begründung „überwiegend technischen Charakter“ haben. Die BVH beschränkt sich bewusst auf die Regelungskomplexe mit unmittelbarer Wirkung für private Steuerpflichtige: die elektronische Bekanntgabe von Steuerverwaltungsakten (§§ 122a, 124, 125 AO-E, Artikel 97 § 28 EGAO-E), den Zinssatz der Vollverzinsung (§ 238 Absatz 1a AO-E), das Einspruchsverfahren (§ 367 Absatz 2 und 2c AO-E), die elektronische Kontenpfändung (§ 309a AO-E), die Kaufpreisaufteilung bei bebauten Grundstücken (§ 6f EStG-E) und die Lohnsteuerbescheinigung (§ 41b Absatz 1 EStG-E). Unternehmensteuerliche, umsatzsteuerliche und bewertungsrechtliche Maßnahmen, etwa die Neuregelung der umsatzsteuerlichen Organschaft (§ 2c UStG-E), werden nicht bewertet.
Die Stellungnahme legt zunächst den rechtlichen Rahmen und den Bewertungsmaßstab dar (III.), benennt die Regelungen, denen die BVH zustimmt (IV.), und begründet sodann ihre Einwände und Verbesserungsvorschläge zu den einzelnen Regelungskomplexen (E. bis J.). Ergänzend nimmt sie zu einem Vorschlag und einer Prüfbitte des Bundesrates mit Verbraucherbezug Stellung (XI.). Für jeden Komplex wird geprüft, was das geltende Recht bereits leistet; naheliegende Alternativen werden im Ausschlussverfahren geprüft (XII.). Es folgen Hinweise zur Folgenabschätzung (XIII.), rechtsförmliche und redaktionelle Hinweise (XIV.), konkrete Formulierungsvorschläge (XV.) und eine Übersicht der Anregungen (XVI.).
II. Zusammenfassung
Die BVH begrüßt den Entwurf in seiner Grundrichtung. Er setzt Unionsrecht zugunsten von Familien mit Kindern im EU- und EWR-Ausland um, entlastet Versicherte der Künstlersozialkasse und Arbeitnehmer durch zusätzliche elektronische Datenübermittlung und hebt den seit 2019 unveränderten Zinssatz der Vollverzinsung an das veränderte Zinsumfeld an, was Steuerpflichtigen mit Erstattungsansprüchen zugutekommt. Die Digitalisierung des Besteuerungsverfahrens ist richtig und liegt auch im Interesse der Bürger.
Gesamtvotum: Die BVH empfiehlt die Verabschiedung des Entwurfs mit gezielten Änderungen. Sie betreffen vor allem die Stellen, an denen der Entwurf die Digitalisierung auf Kosten der Verfahrensrechte von Bürgern vorantreibt, die nicht oder nur eingeschränkt digital erreichbar sind. Vorrangig sind:
- Postalische Bekanntgabe: Der Antrag auf postalische Bekanntgabe muss für natürliche Personen auch schriftlich oder über den amtlichen Erklärungsvordruck möglich bleiben. Bereits gestellte Papieranträge dürfen nicht zum 1. Januar 2027 kraft Gesetzes wirkungslos werden (V. 3., V. 4.).
- Bekanntgabe entgegen dem Antrag: Gibt die Finanzbehörde einen Bescheid entgegen einem Antrag auf postalische Bekanntgabe elektronisch bekannt, muss sie die postalische Bekanntgabe nachholen; erst diese sollte die Einspruchsfrist in Lauf setzen (V. 5.).
- Einspruchsverfahren: Die Pflicht der Finanzbehörde, den Bescheid im Einspruchsverfahren auch zugunsten des Einspruchsführers zu prüfen, sollte in begrenztem Umfang erhalten bleiben. Die vollumfängliche Zurückweisung durch Allgemeinverfügung sollte mit einer elektronischen Mitteilung an die Betroffenen verbunden werden (VII.).
- Kaufpreisaufteilung: Der Gegenbeweis gegen die Arbeitshilfe des Bundesministeriums der Finanzen sollte auch durch Gutachten der Gutachterausschüsse für Grundstückswerte geführt werden können; die Methodik der Arbeitshilfe ist offenzulegen (IX.).
- Vollverzinsung: Die Anhebung auf 0,3 Prozent je Monat wird unterstützt. Künftige Anpassungen sollten durch eine Berichts- und Vorschlagspflicht mit festem Auslöser abgesichert werden, um erneute mehrjährige Verzögerungen zu vermeiden (VI.).
- Redaktionelle Fehler: Artikel 3 Nummer 7 ändert nach seinem Wortlaut § 32a statt § 33a EStG; Artikel 20 Nummer 4 setzt für eine ab 2027 geltende Pflicht eine bereits abgelaufene Frist zum 31. Juli 2026. Beide Fehler sind vor Verabschiedung zu korrigieren (XIV.).
III. Rechtlicher Rahmen und Bewertungsmaßstab
1. Geltendes Recht
Nach § 122a AO in der seit dem 1. Januar 2026 geltenden Fassung sollen elektronische Verwaltungsakte grundsätzlich durch Bereitstellung zum Datenabruf bekannt gegeben werden, sofern eine elektronisch übermittelte Steuererklärung zugrunde liegt und kein Antrag auf postalische Bekanntgabe gestellt wurde. Eine Einwilligung ist, wie die Begründung ausführt, nicht mehr erforderlich (Widerspruchslösung). Jeder Empfänger kann nach § 122a Absatz 2 AO mit einmaliger oder dauerhafter Wirkung die postalische Bekanntgabe beantragen; eine Formvorgabe für diesen Antrag enthält das geltende Recht nach der Darstellung der Begründung nicht.
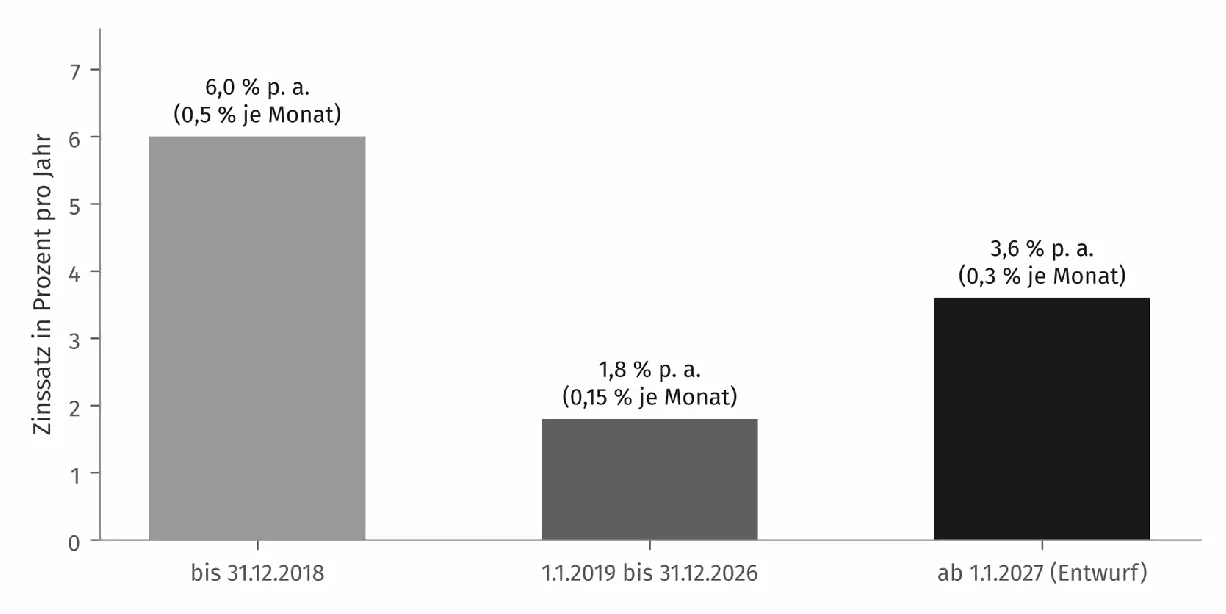
Der Zinssatz für Nachzahlungs- und Erstattungszinsen nach § 233a AO beträgt nach § 238 Absatz 1a AO seit dem Zweiten Gesetz zur Änderung der Abgabenordnung und des Einführungsgesetzes zur Abgabenordnung vom 12. Juli 2022 für Verzinsungszeiträume ab dem 1. Januar 2019 0,15 Prozent je Monat, also 1,8 Prozent im Jahr. Anlass war der Beschluss des Bundesverfassungsgerichts vom 8. Juli 2021 (1 BvR 2237/14, 1 BvR 2422/17), nach dem der bis dahin geltende Zinssatz von 0,5 Prozent je Monat für Verzinsungszeiträume ab dem Jahr 2014 mit Artikel 3 Absatz 1 GG unvereinbar war. § 238 Absatz 1c AO verpflichtet zur Evaluierung der Angemessenheit des Zinssatzes unter Berücksichtigung der Entwicklung des Basiszinssatzes nach § 247 BGB. Erstattungszinsen sind nach § 20 Absatz 1 Nummer 7 Satz 3 EStG Einkünfte aus Kapitalvermögen; Nachzahlungszinsen sind als auf die Steuern vom Einkommen entfallende Nebenleistungen nach § 12 Nummer 3 EStG nicht abziehbar.
Im Einspruchsverfahren hat die Finanzbehörde nach § 367 Absatz 2 Satz 1 AO bislang die Sache in vollem Umfang erneut zu prüfen, nach der Begründung zugunsten wie zuungunsten des Einspruchsführers. Über § 365 Absatz 1 AO gelten der Untersuchungsgrundsatz (§ 88 AO) und damit die Pflicht, auch die für die Beteiligten günstigen Umstände zu berücksichtigen, auch im Einspruchsverfahren. Nach § 367 Absatz 2b AO können Masseneinsprüche, die eine vom Gerichtshof der Europäischen Union, vom Bundesverfassungsgericht oder vom Bundesfinanzhof entschiedene Rechtsfrage betreffen, durch Allgemeinverfügung zurückgewiesen werden, allerdings nur hinsichtlich dieser Rechtsfrage.
Die Pfändung von Forderungen erfolgt nach § 309 Absatz 1 AO bislang schriftlich; die elektronische Form ist ausdrücklich ausgeschlossen. Der materielle Pfändungsschutz natürlicher Personen wird über das Pfändungsschutzkonto gewährleistet. Nach § 850k Absatz 1 ZPO kann eine natürliche Person jederzeit verlangen, dass ihr Zahlungskonto als Pfändungsschutzkonto geführt wird; ist Guthaben bereits gepfändet, kann sie dies nach § 850k Absatz 2 ZPO zum Beginn des vierten auf ihr Verlangen folgenden Geschäftstages fordern.
Für die Aufteilung des Gesamtkaufpreises eines bebauten Grundstücks fehlt eine gesetzliche Regelung. Nach der Rechtsprechung des Bundesfinanzhofs ist eine vertragliche Aufteilung grundsätzlich zugrunde zu legen, sofern sie die realen Wertverhältnisse nicht in grundsätzlicher Weise verfehlt und wirtschaftlich haltbar erscheint (BFH, Urteil vom 16. September 2015, IX R 12/14, zitiert in der Begründung). Mit Urteil vom 21. Juli 2020 (IX R 26/19) hat der Bundesfinanzhof entschieden, dass die vom Bundesministerium der Finanzen bereitgestellte Arbeitshilfe zur Kaufpreisaufteilung eine vertragliche Aufteilung nicht ohne Weiteres ersetzen kann und im Streitfall regelmäßig ein Sachverständigengutachten einzuholen ist. Die Bemessungsgrundlage der Absetzung für Abnutzung von Gebäuden bestimmt sich nach § 7 Absatz 4 EStG; der Gebäudeanteil wird je nach Fertigstellungsjahr mit 2, 2,5 oder 3 Prozent jährlich abgeschrieben.
Nach § 41b Absatz 1 Satz 3 EStG hat der Arbeitgeber dem Arbeitnehmer die elektronische Lohnsteuerbescheinigung „nach amtlich vorgeschriebenem Muster binnen angemessener Frist als Ausdruck auszuhändigen oder elektronisch bereitzustellen“.
2. Verfassungs- und unionsrechtlicher Rahmen
Verfahrensregeln des Besteuerungsverfahrens müssen den Anspruch auf effektiven Rechtsschutz nach Artikel 19 Absatz 4 GG wahren. Die Bekanntgabe eines Steuerbescheids setzt die Einspruchsfrist in Lauf und begründet die Fälligkeit einer Nachzahlung. Bekanntgaberegeln müssen daher so ausgestaltet sein, dass der Betroffene vom Inhalt des Bescheids tatsächlich Kenntnis nehmen kann. Der allgemeine Gleichheitssatz (Artikel 3 Absatz 1 GG) verlangt bei typisierenden Zinsregelungen einen realitätsgerechten Bezug zum Zinsumfeld; dies hat das Bundesverfassungsgericht im genannten Beschluss vom 8. Juli 2021 ausdrücklich gefordert.
Unionsrechtlich ist die Änderung des § 32 Absatz 6 Satz 4 EStG durch das Urteil des Gerichtshofs der Europäischen Union vom 16. Juni 2022 in der Rechtssache C-328/20 veranlasst, das die Indexierung von Familienleistungen und steuerlichen Vergünstigungen nach der Kaufkraft im Wohnsitzstaat des Kindes als Verstoß gegen die Verordnungen (EG) Nr. 883/2004 und (EU) Nr. 492/2011 gewertet hat.
3. Bewertungsmaßstab
Die BVH bewertet die Regelungen danach, ob sie das Besteuerungsverfahren für Bürger einfacher, verständlicher und verlässlicher machen, ob sie Bürokratiekosten auf beiden Seiten senken, ob sie die Verfahrensrechte der Steuerpflichtigen wahren und ob sie vulnerable Gruppen – insbesondere ältere Menschen, Menschen mit Behinderungen und Bürger ohne verlässlichen digitalen Zugang – angemessen berücksichtigen. Leitend ist der Grundsatz „Standards erhalten, Umsetzung verschlanken“: Digitalisierung ist zu fördern, darf aber den analogen Zugang nicht abschneiden, solange er für einen relevanten Teil der Bürger der einzige verlässliche Weg ist.
IV. Zustimmung
Die BVH stimmt insbesondere folgenden Regelungen zu:
- Ungekürzte Freibeträge für Kinder mit Wohnsitz in der EU oder im EWR (§ 32 Absatz 6 Satz 4 EStG-E) und ungekürzter Ausbildungsfreibetrag (§ 33a Absatz 2 Satz 2 EStG-E): Die Änderung setzt das Urteil des Gerichtshofs der Europäischen Union in der Rechtssache C-328/20 um, beseitigt eine mittelbare Diskriminierung und gilt nach der Anwendungsregelung in allen offenen Fällen.
- Elektronische Übermittlung der Altersvorsorgebeiträge durch die Künstlersozialkasse (§ 10 Absatz 2c Satz 1 EStG-E): Nach der Begründung entfällt in rund 184 000 Fällen die eigeninitiative Geltendmachung; der Erfüllungsaufwand sinkt um 52 133 Stunden jährlich. Zugleich wird eine Ungleichbehandlung gegenüber den Versicherten anderer Versorgungsträger beseitigt.
- Erweiterung der elektronischen Lohnsteuerbescheinigung (§ 41b Absatz 1 Satz 2 EStG-E): Strukturiertere Arbeitgeberdaten erleichtern die Erklärung; die Begründung beziffert die Entlastung mit 65 000 Stunden jährlich. Zur Form der Aushändigung an den Arbeitnehmer siehe J.
- Klarstellung der gemeinsamen Bekanntgabe an Ehegatten und Lebenspartner (§ 122 Absatz 7 AO-E): Die ausdrückliche Pflicht zur Einzelbekanntgabe bei fehlender gemeinsamer Anschrift, auf Antrag und bei bekannten ernstlichen Meinungsverschiedenheiten schützt insbesondere getrenntlebende Ehegatten.
- Anhebung des Zinssatzes der Vollverzinsung auf 0,3 Prozent je Monat (§ 238 Absatz 1a AO-E) dem Grunde nach; zur Ausgestaltung künftiger Anpassungen siehe F.
- Gesetzliche Verankerung der Grundsätze zur vertraglichen Kaufpreisaufteilung (§ 6f Absatz 1 EStG-E): Die Übernahme der Rechtsprechung des Bundesfinanzhofs schafft Rechtssicherheit und stärkt die Privatautonomie; zu Absatz 3 siehe I.
- Streichung des § 33b Absatz 5 Satz 5 EStG (Artikel 2): Die gesonderte Angabe der Identifikationsnummer des Kindes ist seit der allgemeinen Regelung in § 32 Absatz 6 EStG entbehrlich; die Streichung bereinigt das Gesetz.
- Verzicht auf die Umgliederung des Pflege-Pauschbetrags in § 39a EStG, wie vom Bundesrat vorgeschlagen und von der Bundesregierung in der Gegenäußerung übernommen (Ziffer 9 der Stellungnahme des Bundesrates).
V. Elektronische Bekanntgabe von Steuerverwaltungsakten
1. Inhalt der Regelung
Artikel 19 Nummer 3 Buchstabe a ändert § 122a Absatz 1 Satz 2 AO: Verwaltungsakte sollen künftig unabhängig von der Art der Erklärungsabgabe elektronisch bekannt gegeben werden, wenn der Beteiligte über ein aktives Nutzerkonto bei der Finanzverwaltung verfügt und keine abweichende Empfangsvollmacht vorliegt. Die Begründung stellt klar, dass dies auch Fälle erfasst, in denen der Beteiligte über ein Nutzerkonto verfügt, „seine Erklärung aber noch in Papierform abgibt“. Nach Artikel 19 Nummer 3 Buchstabe b kann der Antrag auf postalische Bekanntgabe künftig nur noch elektronisch nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmten Schnittstellen gestellt werden; die Begründung nennt das Nutzerkonto, kompatible Software über die Schnittstelle ERiC und die Vollmachtsdatenbank der Bundessteuerberaterkammer. Der Antrag soll nur noch ohne zeitliche Begrenzung wirken.
Nach Artikel 21 Nummer 2 (Artikel 97 § 28 Absatz 3 EGAO-E) sind bereits gestellte Anträge auf postalische Bekanntgabe für Verwaltungsakte, die nach dem 31. Dezember 2026 bekanntzugeben sind, nur zu berücksichtigen, wenn sie elektronisch gestellt wurden. Die Begründung formuliert ausdrücklich: „Bereits bis dahin eingegangene Papieranträge auf postalische Bekanntgabe werden ab dem 1. Januar 2027 nicht berücksichtigt.“
Ergänzend bestimmt § 124 Absatz 1 Satz 3 AO-E, dass einer wirksamen Bekanntgabe nicht entgegensteht, wenn der Verwaltungsakt abweichend von § 122a Absatz 1 Satz 2 AO postalisch oder abweichend von einem Antrag nach § 122a Absatz 2 Satz 1 AO elektronisch bekannt gegeben wird. § 125 Absatz 3 Nummer 5 und 6 AO-E schließt für solche Form- und Verfahrensfehler die Nichtigkeit aus.
2. Bewertung des Ziels
Das Ziel, Massenverfahren über strukturierte Eingangs- und Ausgangskanäle abzuwickeln, ist berechtigt. Die BVH teilt die Auffassung der Begründung, dass formlos und auf verschiedenen Wegen eingehende Anträge Fehler und Bearbeitungsaufwand verursachen. Auch die Klarstellung, dass ein Antrag auf postalische Bekanntgabe bis zum Widerruf wirkt, dient der Rechtssicherheit für beide Seiten. Die Bekanntgabe an Bürger, die ein Nutzerkonto aktiv eingerichtet haben, ist konsequent.
3. Elektronische Antragspflicht für die postalische Bekanntgabe
Die Regelung verlangt von Bürgern, die gerade keine elektronische Bekanntgabe wünschen, dass sie diesen Wunsch ausschließlich elektronisch äußern. Die Begründung hält dies für zumutbar, weil in den betreffenden Fällen bereits ein elektronischer Kommunikationsweg bestehe. Diese Annahme trifft den typischen Konfliktfall nicht. Ein aktives Nutzerkonto kann auch bei Bürgern bestehen, die das Konto nicht selbst eingerichtet haben oder es nicht selbst bedienen, etwa bei älteren Menschen, deren Erklärung von Angehörigen erstellt wird, oder bei Menschen mit Behinderungen. Gerade diese Bürger haben ein legitimes Interesse an der Papierform, können den Antrag aber nicht selbständig auf dem vorgeschriebenen Weg stellen.
Die Entscheidung über den Bekanntgabeweg ist von erheblichem Gewicht: Mit der Bekanntgabe beginnt die einmonatige Einspruchsfrist, und eine Nachzahlung wird fällig. Ein Bürger, der seinen Bescheid nicht abruft, kann seine Rechte verlieren, ohne den Bescheid je gesehen zu haben. Die Benachrichtigung über die Bereitstellung hat nach der Begründung nur noch eine Hinweisfunktion und ist nicht mehr Anknüpfungspunkt der Bekanntgabevermutung.
Das Strukturierungsziel lässt sich mit geringerem Eingriff erreichen. Für natürliche Personen kann der Antrag auf postalische Bekanntgabe zusätzlich durch ein Ankreuzfeld im amtlichen Erklärungsvordruck oder durch einfaches Schreiben unter Angabe der Steuernummer zugelassen werden. Ein Ankreuzfeld im amtlichen Vordruck ist ebenso strukturiert wie ein elektronischer Datensatz und wird ohnehin automationsgestützt erfasst. Die Zahl schriftlicher Anträge dürfte überschaubar bleiben; die Begründung enthält hierzu keine Fallzahlen.
Anregung: In § 122a Absatz 2 Satz 1 AO-E sollte natürlichen Personen gestattet werden, den Antrag auf postalische Bekanntgabe auch schriftlich oder durch Kennzeichnung im amtlichen Erklärungsvordruck zu stellen (Formulierungsvorschlag XV. 1.).
4. Wegfall bereits gestellter Papieranträge
Artikel 97 § 28 Absatz 3 EGAO-E entzieht Anträgen, die Bürger nach geltendem Recht wirksam gestellt haben, ab dem 1. Januar 2027 kraft Gesetzes die Wirkung. Die Betroffenen haben auf die Wirksamkeit ihres Antrags vertraut und rechnen weiter mit Papierbescheiden. Die Regelung berührt damit schutzwürdiges Vertrauen, ohne dass der Entwurf eine Information der Betroffenen vorsieht. Für die Verwaltung wiegt der Fortbestand der Altanträge gering, denn sie sind bereits erfasst; neue formlose Anträge wären ohnehin ausgeschlossen.
Anregung: Vor dem 1. Januar 2027 gestellte Anträge auf postalische Bekanntgabe sollten bis zu ihrem Widerruf wirksam bleiben. Hilfsweise sollte die Finanzbehörde verpflichtet werden, die Antragsteller vor dem Wegfall schriftlich zu unterrichten (Formulierungsvorschlag XV. 2.).
5. Wirksame Bekanntgabe entgegen dem Antrag
§ 124 Absatz 1 Satz 3 Nummer 2 AO-E erklärt eine elektronische Bekanntgabe auch dann für wirksam, wenn sie einem Antrag auf postalische Bekanntgabe widerspricht. Die BVH erkennt an, dass die Nichtigkeitsfolge unverhältnismäßig wäre, und stimmt § 125 Absatz 3 Nummer 5 und 6 AO-E insoweit zu. Die beiden Fallgruppen des § 124 Absatz 1 Satz 3 AO-E sind jedoch ungleich zu gewichten. Erhält ein Bürger einen Papierbescheid, obwohl die elektronische Bekanntgabe vorgesehen war (Nummer 1), entsteht ihm kein Nachteil. Wird ihm dagegen entgegen seinem ausdrücklichen Antrag nur elektronisch bekannt gegeben (Nummer 2), läuft die Einspruchsfrist, obwohl er gerade erklärt hat, elektronische Bescheide nicht zur Kenntnis zu nehmen. Der Fehler liegt allein in der Sphäre der Finanzbehörde.
Das geltende Recht bietet mit der Wiedereinsetzung in den vorigen Stand (§ 110 AO) nur einen nachträglichen und für den Bürger begründungsbedürftigen Rechtsbehelf. Sachgerecht ist es, die Behörde zur Nachholung der beantragten Bekanntgabe zu verpflichten und den Fristbeginn daran zu knüpfen. Die Wirksamkeit des Bescheids im Übrigen bleibt unberührt; die Rechtssicherheit, die die Begründung anstrebt, wird nicht gefährdet.
Anregung: § 124 Absatz 1 AO-E sollte um einen Satz ergänzt werden, nach dem die Finanzbehörde in den Fällen des Satzes 3 Nummer 2 die postalische Bekanntgabe unverzüglich nachholt und die Einspruchsfrist nicht vor dieser Bekanntgabe beginnt (Formulierungsvorschlag XV. 3.).
VI. Zinssatz der Vollverzinsung
1. Inhalt der Regelung
Artikel 18 Nummer 14 hebt den Zinssatz für Nachzahlungs- und Erstattungszinsen nach § 233a AO für Verzinsungszeiträume ab dem 1. Januar 2027 von 0,15 auf 0,3 Prozent je Monat an, das entspricht 3,6 Prozent im Jahr. Die Begründung verweist auf den seit dem 1. Januar 2022 deutlich gestiegenen Basiszinssatz und leitet den Satz als Mischwert aus den in der Bundesbankstatistik veröffentlichten durchschnittlichen Zinsen für Konsumentenkredite und Spareinlagen der Jahre 2024 und 2025 ab. Nach der Übersicht der finanziellen Auswirkungen führt die Maßnahme in voller Jahreswirkung 2027 zu Mindereinnahmen von 60 Millionen Euro und 2031 zu Mehreinnahmen von 220 Millionen Euro.
2. Bewertung
Die Anhebung ist sachgerecht. Sie verbessert die Lage der Steuerpflichtigen, deren Erstattungen verspätet festgesetzt werden, und mindert den Anreiz, Nachzahlungen durch späte Erklärungsabgabe zinsgünstig hinauszuschieben. Eine offengelegte Modellrechnung veranschaulicht die Wirkung: Eine Erstattung von 5 000 Euro, die zwölf volle Monate verzinst wird, ergibt nach geltendem Recht 90 Euro, nach dem Entwurf 180 Euro Erstattungszinsen. Spiegelbildlich verdoppelt sich die Belastung bei Nachzahlungen. Bei Steuerpflichtigen, die Erstattungszinsen erhalten, mindert die Steuerpflicht nach § 20 Absatz 1 Nummer 7 Satz 3 EStG den Ertrag, während Nachzahlungszinsen nach § 12 Nummer 3 EStG nicht abziehbar sind. Diese Asymmetrie gewinnt mit dem höheren Zinssatz an Gewicht; sie sollte in die Evaluierung nach § 238 Absatz 1c AO einbezogen werden.
Kritisch ist die Anpassungsgeschwindigkeit. Obwohl § 238 Absatz 1c AO bereits eine Evaluierung unter Berücksichtigung des Basiszinssatzes vorsieht und dieser nach der Begründung seit 2022 deutlich gestiegen ist, wirkt die Anpassung erst ab 2027. Bürger mit Erstattungsansprüchen haben für die Verzinsungszeiträume 2023 bis 2026 nach dem bisherigen Satz von 1,8 Prozent im Jahr einen Zins erhalten, der hinter dem Zinsumfeld zurückblieb, das die Begründung selbst beschreibt. Die Evaluierungspflicht allein hat eine zeitnahe Anpassung nicht bewirkt. Hinzu kommt, dass die Begründung die konkreten Ausgangswerte der Herleitung nicht nennt; die Nachvollziehbarkeit des Mischwerts ist damit eingeschränkt.
Eine automatische Kopplung an den Basiszinssatz mit halbjährlicher Änderung verwirft die BVH (XII. 2.). Vorzugswürdig ist eine Berichts- und Vorschlagspflicht der Bundesregierung mit einem festen, messbaren Auslöser. Sie wahrt die Entscheidung des Gesetzgebers über die Zinshöhe, vermeidet laufenden Umstellungsaufwand in den IT-Verfahren und verhindert zugleich eine erneute Verzögerung.
Anregung: § 238 Absatz 1c AO sollte um eine Pflicht der Bundesregierung ergänzt werden, dem Deutschen Bundestag über das Ergebnis jeder Evaluierung unter Offenlegung der Herleitung des Zinssatzes zu berichten und bei einer Abweichung des Basiszinssatzes um mehr als einen Prozentpunkt einen Anpassungsvorschlag vorzulegen (Formulierungsvorschlag XV. 4.).
VII. Einspruchsverfahren
1. Prüfungsumfang im Einspruchsverfahren
Artikel 18 Nummer 18 Buchstabe a ersetzt die Pflicht der Finanzbehörde, die Sache in vollem Umfang erneut zu prüfen, durch eine Berechtigung hierzu („ist berechtigt“ statt „hat“). Nach der Begründung umfasst die bisherige Pflicht die Prüfung „zugunsten wie zuungunsten des Einspruchsführers“. Die Begründung bezeichnet die Änderung als Klarstellung der ständigen Rechtsprechung, nach der sich die Prüfungspflicht bei fehlender Mitwirkung mindert und bei fehlender Einspruchsbegründung eine Prüfung anhand der Akten genügt.
Die BVH teilt das Anliegen, keine personelle Gesamtfallprüfung in jedem Fall zu verlangen. Der Wortlaut geht jedoch über die zitierte Rechtsprechung hinaus. Die Rechtsprechung mindert die Prüfungspflicht nach den Umständen des Einzelfalls; der Entwurf ersetzt sie durch eine Befugnis. Die Begründung verweist zwar darauf, dass die §§ 85 und 88 Absatz 1 und 2 AO über § 365 Absatz 1 AO weiter gelten. Der Normtext des § 367 Absatz 2 Satz 1 AO-E bringt aber nicht mehr zum Ausdruck, dass die Finanzbehörde Anhaltspunkten aus den Akten für einen Fehler zulasten des Einspruchsführers nachgehen muss. Die Formulierung „ist berechtigt“ legt im Massenverfahren ein Verständnis nahe, nach dem die Prüfung über den Einspruchsvortrag hinaus im Belieben der Behörde steht. Gerade nicht steuerlich beratene Bürger formulieren ihren Einspruch häufig unvollständig und sind auf die Selbstkontrolle der Verwaltung angewiesen. Der Verböserungshinweis nach § 367 Absatz 2 Satz 2 AO schützt nur vor Nachteilen, nicht vor dem Übersehen von Vorteilen.
Eine Fassung, die die Prüfungspflicht auf die Einwendungen des Einspruchsführers und auf Anhaltspunkte aus den Akten begrenzt und darüber hinaus eine Berechtigung zur Gesamtprüfung belässt, bildet die Rechtsprechung genauer ab. Sie verursacht keinen zusätzlichen Aufwand, weil die Prüfung anhand der Akten nach der Begründung bereits heute den Mindeststandard bildet.
Anregung: § 367 Absatz 2 Satz 1 AO-E sollte die Pflicht zur Prüfung zugunsten wie zuungunsten des Einspruchsführers im Umfang seiner Einwendungen und der aus den Akten erkennbaren Anhaltspunkte erhalten und nur im Übrigen eine Berechtigung zur Gesamtprüfung vorsehen (Formulierungsvorschlag XV. 5.).
2. Vollumfängliche Zurückweisung durch Allgemeinverfügung
Nach § 367 Absatz 2c AO-E können Einsprüche, die ausschließlich höchstrichterlich entschiedene Rechtsfragen betreffen, durch Allgemeinverfügung vollumfänglich zurückgewiesen werden. Die Begründung verweist auf die stark gestiegene Zahl solcher Masseneinsprüche und auf den vermeidbaren Aufwand zusätzlicher Teil-Einspruchsentscheidungen. Die BVH stimmt dem Ziel zu; die Regelung schafft für die Betroffenen auch zeitnahe Rechtsklarheit.
Die Allgemeinverfügung wird nach § 367 Absatz 2b Satz 3 und 4 AO in Verbindung mit Absatz 2c Satz 2 AO-E veröffentlicht und durch die Veröffentlichung bekannt gegeben. Bürger, die einen Masseneinspruch eingelegt haben, verfolgen diese Veröffentlichungen in der Regel nicht. Sie erfahren daher häufig nicht, dass ihr Einspruch vollständig erledigt ist und dass die Klagefrist läuft, die nach § 367 Absatz 2b Satz 5 AO ein Jahr beträgt. Die verlängerte Frist mildert das Problem, beseitigt es aber nicht, weil sie ohne Kenntnis der Zurückweisung ebenfalls ungenutzt verstreicht. Bei Einspruchsführern mit aktivem Nutzerkonto ist eine automatisierte elektronische Mitteilung ohne nennenswerten Aufwand möglich; die Infrastruktur dafür schafft der Entwurf mit § 122a AO-E selbst.
Anregung: § 367 Absatz 2c AO-E sollte vorsehen, dass Einspruchsführern mit aktivem Nutzerkonto die vollumfängliche Zurückweisung und die Klagefrist elektronisch mitgeteilt werden, ohne dass die Mitteilung Wirksamkeitsvoraussetzung ist (Formulierungsvorschlag XV. 6.).
VIII. Elektronische Kontenpfändung
1. Inhalt und Bewertung
§ 309a AO-E ermöglicht die elektronische Pfändung von Forderungen aus bankmäßigen Geschäftsbeziehungen. Kreditinstitute müssen hierfür ein elektronisches Postfach eröffnen; die Zustellung wird durch automatisierte Eingangs- oder Bereitstellungsbestätigung nachgewiesen. Nach der Begründung werden jährlich durchschnittlich rund 1,5 Millionen Kontopfändungen durchgeführt; der personelle Erfüllungsaufwand der Finanzämter sinkt um 8,578 Millionen Euro, hinzu kommt eine Portoersparnis von 1,5 Millionen Euro. Für den Bund werden jährliche Sachkostenersparnisse von 4 212 000 Euro ausgewiesen. Die Anwendung beginnt erst mit Bekanntmachung der technischen Voraussetzungen (Artikel 97 § 17f EGAO-E).
Die BVH stimmt der Digitalisierung des Verfahrens zwischen Finanzbehörde und Kreditinstitut zu. Der materielle Pfändungsschutz bleibt unberührt; § 309a AO-E ändert nur den Übermittlungsweg. Schutzbedürftig ist aber der Vollstreckungsschuldner als natürliche Person. Die elektronische Zustellung beschleunigt die Wirkung der Pfändung beim Kreditinstitut, während der Schuldner von der Pfändung typischerweise erst später erfährt. Nach § 850k Absatz 2 ZPO kann er die Umwandlung seines Kontos in ein Pfändungsschutzkonto nach bereits erfolgter Pfändung zum Beginn des vierten auf sein Verlangen folgenden Geschäftstages fordern. Das geltende Recht mildert die Folgen, weil gepfändetes Guthaben natürlicher Personen nach § 835 Absatz 3 Satz 2 ZPO erst einen Monat nach Zustellung an den Gläubiger geleistet werden darf. Bis zur Umwandlung ist das Guthaben jedoch blockiert; der Schuldner kann laufende Zahlungen nicht leisten. Er ist deshalb darauf angewiesen, von der Pfändung zeitnah und auf einem Weg zu erfahren, den er tatsächlich nutzt.
§ 309a Absatz 1 Satz 3 AO-E erstreckt die elektronische Form zudem auf das Gebot an den Vollstreckungsschuldner, sich jeder Verfügung zu enthalten. Für Kreditinstitute als Empfänger sind die vorgesehenen Postfächer sachgerecht. Für natürliche Personen als Schuldner fehlt eine Regelung, die sicherstellt, dass das Gebot auf einem Weg zugeht, den der Schuldner tatsächlich nutzt. Die Bekanntgaberegeln der §§ 122 und 122a AO einschließlich eines Antrags auf postalische Bekanntgabe sollten hier maßgeblich sein. Zudem sollte das Gebot einen Hinweis auf das Recht zur Führung eines Pfändungsschutzkontos enthalten. Ein solcher Hinweis verursacht nur einmaligen Aufwand bei der Gestaltung des Datensatzes.
Anregung: In § 309a Absatz 1 Satz 3 AO-E sollte klargestellt werden, dass sich die Übermittlung des Gebots an natürliche Personen nach den §§ 122 und 122a AO richtet und das Gebot einen Hinweis auf das Recht nach § 850k ZPO enthält (Formulierungsvorschlag XV. 7.).
IX. Aufteilung des Gesamtkaufpreises bebauter Grundstücke
1. Inhalt der Regelung
§ 6f EStG-E regelt die Aufteilung eines Gesamtkaufpreises für ein bebautes Grundstück auf Grund und Boden einerseits und Gebäude andererseits. Die Vorschrift gilt über § 9 Absatz 5 Satz 2 EStG-E auch für Überschusseinkünfte und damit für private Vermieter. Absatz 1 übernimmt den Vorrang der vertraglichen Aufteilung, Absatz 2 regelt die Aufteilung nach dem Verhältnis der Verkehrswerte auf Grundlage der Immobilienwertermittlungsverordnung. Nach Absatz 3 kann das Ergebnis einer Arbeitshilfe des Bundesministeriums der Finanzen der Besteuerung zugrunde gelegt werden. Eine abweichende Aufteilung ist nur durch ein nach persönlicher Vorortbesichtigung erstelltes Gutachten eines öffentlich bestellten und vereidigten Sachverständigen oder einer von einer nach DIN EN ISO/IEC 17024 akkreditierten Stelle zertifizierten Person nachzuweisen.
2. Bedeutung für private Vermieter
Die Aufteilung bestimmt die Bemessungsgrundlage der Absetzung für Abnutzung und wirkt über Jahrzehnte. Eine offengelegte Modellrechnung zeigt die Größenordnung: Bei einem Kaufpreis von 400 000 Euro, einem nach der Arbeitshilfe ermittelten Gebäudeanteil von 55 Prozent und einem gutachterlich ermittelten Gebäudeanteil von 70 Prozent beträgt die Differenz der Bemessungsgrundlage 60 000 Euro. Bei einem Abschreibungssatz von 2 Prozent nach § 7 Absatz 4 Satz 1 Nummer 2 Buchstabe b EStG ergibt dies 1 200 Euro Absetzung jährlich; bei einem angenommenen Grenzsteuersatz von 35 Prozent entspricht dies einer Steuerwirkung von 420 Euro jährlich und über den Abschreibungszeitraum von 50 Jahren von nominal 21 000 Euro. Die Annahmen sind beispielhaft; sie zeigen, dass die Wahl des Nachweiswegs für private Kleinvermieter wirtschaftlich erheblich ist.
3. Bewertung
Die Kodifizierung schafft Rechtsklarheit und ist dem Grunde nach zu begrüßen (IV. 6.). Absatz 3 verschiebt jedoch die Gewichte zulasten der Steuerpflichtigen. Der Bundesfinanzhof hat der Arbeitshilfe mit Urteil vom 21. Juli 2020 (IX R 26/19) die Eignung abgesprochen, eine vertragliche Aufteilung ohne Weiteres zu ersetzen. Der Entwurf erhebt dieses Instrument nun zur gesetzlich anerkannten qualifizierten Schätzung, deren Methodik weder im Gesetz noch in der Begründung offengelegt wird, und beschränkt zugleich die Beweismittel für den Gegenbeweis auf einen eng umrissenen Kreis von Sachverständigen.
Nicht zu den zugelassenen Gutachtern zählen die Gutachterausschüsse für Grundstückswerte. Sie sind die öffentlich-rechtlich verfasste Stelle der Verkehrswertermittlung, verfügen über die Kaufpreissammlungen und ermitteln die Bodenrichtwerte, auf die die Bodenwertermittlung nach den §§ 40 bis 43 der Immobilienwertermittlungsverordnung regelmäßig zurückgreift. Ihr Ausschluss ist sachlich nicht begründet. Die Begründung rechtfertigt die Beschränkung damit, dass Gutachten dieser Sachverständigen „eine erhöhte Wahrscheinlichkeit dafür [bieten], dass Gutachtenstandards eingehalten worden […] sind“; diese Erwägung trifft auf die Gutachterausschüsse nach § 192 des Baugesetzbuchs in gleicher Weise zu. Die Erweiterung vergrößert das Angebot an Gutachtern und kann die Kosten für Kleinvermieter dämpfen.
Die Begründung geht davon aus, dass mit § 6f EStG-E keine nennenswerten Auswirkungen auf den Erfüllungsaufwand verbunden sind, weil lediglich eine bereits praktizierte Vorgehensweise vereinheitlicht werde. Für Bürger ist eine Position im Erfüllungsaufwand nicht ausgewiesen. Die Kosten der Gutachten, die zur Widerlegung der Arbeitshilfe künftig zwingend erforderlich sind, bleiben unberücksichtigt (XIII. 2.).
Anregung: § 6f Absatz 3 Satz 3 EStG-E sollte den Nachweis auch durch ein Gutachten des zuständigen Gutachterausschusses für Grundstückswerte zulassen (Formulierungsvorschlag XV. 8.).
Anregung: Das Bundesministerium der Finanzen sollte verpflichtet werden, mit der Arbeitshilfe deren Berechnungsgrundlagen zu veröffentlichen und die Arbeitshilfe regelmäßig zu überprüfen (Formulierungsvorschlag XV. 8.).
X. Lohnsteuerbescheinigung für Arbeitnehmer
Artikel 5 Nummer 1 Buchstabe a Doppelbuchstabe cc fasst § 41b Absatz 1 EStG mit Wirkung ab 2029 neu. Der Arbeitgeber hat dem Arbeitnehmer die elektronische Lohnsteuerbescheinigung künftig „binnen angemessener Frist in geeigneter Form auszuhändigen oder elektronisch bereitzustellen“. Die Bindung an das amtlich vorgeschriebene Muster und die Aushändigung als Ausdruck entfallen. Nach der Begründung wird der amtliche Vordruck zu einem amtlichen elektronischen Datensatz fortentwickelt; in der Übersicht der weiteren Gesetzesfolgen heißt es, die Lohnsteuerbescheinigung in Papierform werde abgeschafft und dem Arbeitgeber die Form der Information für den Arbeitnehmer freigestellt.
Die Lohnsteuerbescheinigung ist für Arbeitnehmer die zentrale Grundlage, um die vorausgefüllten Daten in der Steuererklärung zu prüfen und Fehler des Arbeitgebers zu erkennen. Ein einheitliches amtliches Muster sichert, dass Arbeitnehmer die Angaben unabhängig vom Arbeitgeber in gleicher Struktur vorfinden. Mit dem erweiterten Katalog in § 41b Absatz 1 Satz 2 EStG-E steigt die Zahl der Angaben; umso wichtiger ist eine verständliche Darstellung. Die Formulierung „in geeigneter Form“ lässt offen, ob eine bloße Datenausgabe genügt. Zudem fehlt ein Anspruch des Arbeitnehmers auf einen Ausdruck, etwa für Arbeitnehmer ohne Zugang zu einem Mitarbeiterportal oder nach Beendigung des Dienstverhältnisses.
Die Freiheit des Arbeitgebers bei der Form ist im Interesse geringer Bürokratiekosten zu erhalten. Ein Mindeststandard der Lesbarkeit und ein Anspruch auf einen Ausdruck auf Verlangen verursachen nur geringen Aufwand, weil der Arbeitgeber die Daten ohnehin strukturiert vorhält.
Anregung: § 41b Absatz 1 Satz 5 EStG-E sollte eine für den Arbeitnehmer lesbare und verständliche Form verlangen und einen Anspruch auf Aushändigung als Ausdruck auf Verlangen vorsehen (Formulierungsvorschlag XV. 9.).
XI. Vorschläge und Prüfbitten des Bundesrates
1. Antragslose Berücksichtigung des Behinderten-Pauschbetrags
Der Bundesrat schlägt in Ziffer 15 seiner Stellungnahme vor, den Behinderten-Pauschbetrag von Amts wegen zu berücksichtigen, wenn die für die Feststellung der Behinderung zuständige Stelle die Feststellungen nach § 93c AO übermittelt hat. Er verweist darauf, dass dies Voraussetzung für die angestrebte vollautomatisierte Einkommensteuerfestsetzung ist und die Betroffenen von Erklärungspflichten entlastet. Die Bundesregierung lehnt den Vorschlag in der Gegenäußerung ab. Sie hält die Umkehr des Regel-Ausnahme-Verhältnisses für „grundsätzlich möglich“, will aber die Evaluierung der Behinderten-Pauschbeträge und eine Erweiterung des elektronischen Mitteilungsverfahrens abwarten.
Die BVH unterstützt das Anliegen des Bundesrates nachdrücklich. Es entlastet eine vulnerable Gruppe und nutzt Daten, die der Verwaltung bereits elektronisch vorliegen. Der Hinweis der Bundesregierung auf ausstehende Voraussetzungen ist nachvollziehbar, sollte aber mit einem verbindlichen Zeitplan verbunden werden.
Anregung: Der Deutsche Bundestag sollte die Bundesregierung in einer Entschließung auffordern, einen Zeitplan für die antragslose Berücksichtigung des Behinderten-Pauschbetrags vorzulegen und die Umsetzung in das nächste Jahressteuergesetz aufzunehmen.
2. Elektronische Übermittlung der Verlustbescheinigung
In Ziffer 27 bittet der Bundesrat zu prüfen, ob die Verlustbescheinigung nach § 43a Absatz 3 Satz 4 und 5 EStG elektronisch an die Finanzverwaltung übermittelt werden kann. Er beschreibt das bisherige Papierverfahren als aufwendig und fehleranfällig, etwa durch falsch übernommene Beträge oder doppelte Berücksichtigung. Die Bundesregierung sagt die Prüfung zu, hält sie aber im Rahmen des Jahressteuergesetzes 2026 nicht für möglich.
Die BVH unterstützt das Anliegen. Privatanleger mit Depots bei mehreren Banken sind auf die Verlustbescheinigung angewiesen; Übertragungsfehler gehen regelmäßig zu ihren Lasten. Eine elektronische Übermittlung entspricht dem Leitprinzip „digital statt Papier“ und entlastet Bürger, Kreditinstitute und Finanzämter zugleich.
Anregung: Die Prüfung nach Ziffer 27 der Stellungnahme des Bundesrates sollte mit einer Frist verbunden werden; die elektronische Übermittlung der Verlustbescheinigung sollte im nächsten steuerlichen Gesetzgebungsvorhaben umgesetzt werden.
XII. Geprüfte und verworfene Alternativen
1. Elektronische Bekanntgabe
Die BVH hat geprüft, ob auf eine Formvorgabe für den Antrag auf postalische Bekanntgabe ganz verzichtet werden sollte. Sie verwirft diese Alternative. Die Begründung legt nachvollziehbar dar, dass formlose Anträge auf beliebigen Kanälen, etwa per einfacher E-Mail, die automationsgestützte Bearbeitung erschweren. Die vorgeschlagene Zulassung des Ankreuzfelds im Vordruck und des schriftlichen Antrags hält den Eingang strukturiert.
Geprüft wurde ferner eine Rückkehr zum Einwilligungserfordernis für die elektronische Bekanntgabe. Diese Alternative wird verworfen, weil die Widerspruchslösung seit dem 1. Januar 2026 geltendes Recht ist und für die große Mehrheit der digital erreichbaren Bürger Vorteile bringt. Der Schutz der übrigen Bürger lässt sich zielgenauer über einen leicht zugänglichen Antrag sicherstellen.
Schließlich wurde erwogen, statt einer Nachholungspflicht nach § 124 AO-E einen gesetzlichen Anspruch auf Wiedereinsetzung in den vorigen Stand vorzusehen. Diese Alternative ist schwächer, weil sie den Bürger auf einen begründungsbedürftigen Antrag verweist und voraussetzt, dass er vom Bescheid überhaupt erfährt.
2. Zinssatz der Vollverzinsung
Eine automatische Kopplung des Zinssatzes an den Basiszinssatz nach § 247 BGB mit halbjährlicher Änderung wurde geprüft und verworfen. Sie würde bei Verzinsungszeiträumen über mehrere Jahre wechselnde Zinssätze erfordern, die Berechnung für Bürger schwerer nachvollziehbar machen und laufenden Umstellungsaufwand in den IT-Verfahren auslösen. Ebenso verworfen wurde die Beibehaltung des bisherigen Satzes, die die Begründung mit Blick auf die Angemessenheit zu Recht ablehnt.
3. Einspruchsverfahren und Kontenpfändung
Die Beibehaltung der uneingeschränkten Pflicht zur Gesamtprüfung nach § 367 Absatz 2 Satz 1 AO wurde verworfen, weil sie in automatisierten Massenverfahren nicht mehr der Praxis entspricht und die Rechtsprechung sie ohnehin einschränkt. Für § 309a AO-E wurde eine generelle postalische Zustellung des Gebots an den Schuldner geprüft; sie wird verworfen, weil Schuldner mit aktivem Nutzerkonto ohne Antrag auf postalische Bekanntgabe elektronisch schneller erreicht werden.
4. Kaufpreisaufteilung und Lohnsteuerbescheinigung
Ein vollständiger Verzicht auf die Arbeitshilfe wurde geprüft und verworfen. Sie bietet in einfach gelagerten Fällen eine kostenfreie, schnelle Orientierung und vermeidet Gutachtenkosten, wenn ihr Ergebnis plausibel ist. Ebenso verworfen wurde eine Pflicht zur Beibehaltung des amtlichen Musters für die Lohnsteuerbescheinigung; sie würde die angestrebte Fortentwicklung zum elektronischen Datensatz behindern. Der vorgeschlagene Mindeststandard der Lesbarkeit genügt.
XIII. Folgenabschätzung und Evaluierung
1. Erfüllungsaufwand nach dem Entwurf
Nach dem Vorblatt sinkt der Erfüllungsaufwand der Bürger um 117 133 Stunden jährlich. Diese Summe setzt sich vollständig aus zwei Positionen zusammen: der elektronischen Übermittlung der Altersvorsorgebeiträge durch die Künstlersozialkasse (52 133 Stunden) und der erweiterten Lohnsteuerbescheinigung (65 000 Stunden). Der Nationale Normenkontrollrat beziffert die Entlastung mit rund 2,9 Millionen Euro. Für die Wirtschaft entsteht ein einmaliger Erfüllungsaufwand von 290 882,5 Tausend Euro, für die Verwaltung sinkt der jährliche Erfüllungsaufwand um 34 014,2 Tausend Euro.
2. Lücken der Folgenabschätzung
Die Darstellung des Erfüllungsaufwands der Bürger enthält keine Position zu den Änderungen der §§ 122a und 124 AO sowie des Artikels 97 § 28 EGAO. Ausgewiesen ist lediglich ein einmaliger IT-Aufwand der Verwaltung von 687 000 Euro bei den Ländern und 313 000 Euro beim Bund. Der Aufwand der Bürger, die Anträge auf postalische Bekanntgabe künftig elektronisch neu stellen müssen, und das Risiko versäumter Fristen sind nicht erfasst. Gleiches gilt für die Kosten der Gutachten nach § 6f Absatz 3 EStG-E und für die Folgen der Änderungen des § 367 AO für die Einspruchsführer.
3. Evaluierung
Nach der Begründung ist eine Evaluierung für keine Regelung vorgesehen, weil die Auswirkungen auf den Erfüllungsaufwand nicht signifikant seien. Für die Regelungen zur Bekanntgabe, zum Einspruchsverfahren und zur Kaufpreisaufteilung trägt diese Begründung nicht, weil ihre wesentlichen Wirkungen auf die Verfahrensrechte der Bürger gerade nicht im Erfüllungsaufwand abgebildet sind. Die BVH tritt für eine Verbraucherpolitik mit messbaren Zielen und Wirkungsindikatoren ein. Geeignete Indikatoren sind die Zahl der Anträge auf postalische Bekanntgabe, die Zahl der Bekanntgaben entgegen einem solchen Antrag, die Zahl der Wiedereinsetzungsanträge wegen elektronischer Bekanntgabe, die Zahl der nach § 367 Absatz 2c AO-E zurückgewiesenen Einsprüche und der Anteil der nach § 6f Absatz 3 EStG-E vorgelegten Gutachten mit abweichendem Ergebnis.
Anregung: Der Entwurf sollte eine Evaluierung der §§ 122a, 124 und 367 Absatz 2 und 2c AO sowie des § 6f EStG bis zum 31. Dezember 2030 vorsehen (Formulierungsvorschlag XV. 10.).
XIV. Rechtsförmliche und redaktionelle Hinweise
Artikel 3 Nummer 7 lautet: „§ 32a Absatz 2 Satz 2 wird durch den folgenden Satz ersetzt“. Der eingefügte Satz betrifft nach seinem Inhalt, nach dem Vorblatt, nach der Begründung („Zu Nummer 7 (§ 33a Absatz 2 Satz 2)“) und nach der Anwendungsregelung in § 52 Absatz 33d EStG-E den Ausbildungsfreibetrag nach § 33a Absatz 2 Satz 2 EStG. § 32a EStG regelt den Einkommensteuertarif. Die Angabe ist in „§ 33a Absatz 2 Satz 2“ zu berichtigen; andernfalls wäre die Änderungsanweisung nicht ausführbar.
Artikel 20 Nummer 4 (Artikel 97 § 26 Absatz 6 Satz 2 EGAO-E) verpflichtet Institute, für am 1. Januar 2027 bestehende Geschäftsbeziehungen die Identifikationsnummer „bis zum 31. Juli 2026“ beim Bundeszentralamt für Steuern zu erfragen. Die Frist läge vor dem Anwendungsbeginn und wäre bei Verkündung bereits abgelaufen. Die Begründung nennt den 31. Juli 2027. Die Angabe im Gesetzestext ist entsprechend zu berichtigen.
In § 6f Absatz 1 EStG-E (Artikel 3 Nummer 3) ist „anderseits“ durch „andererseits“ zu ersetzen.
In § 10 Absatz 2c Satz 1 EStG-E (Artikel 3 Nummer 5 Buchstabe b) ist „Abgabenordung“ durch „Abgabenordnung“ zu ersetzen.
Die Eingangsformel des Artikels 1 bezeichnet das Einkommensteuergesetz als zuletzt durch Artikel 7 des Gesetzes vom 29. Juni 2026 (BGBl. 2026 I Nr. 197) geändert. Nach dem Stand der amtlichen Fassung ist das Einkommensteuergesetz zwischenzeitlich durch Artikel 1 des Gesetzes vom 15. Oktober 2026 (BGBl. 2026 I Nr. 307) geändert worden. Die Eingangsformeln sind im weiteren Verfahren zu aktualisieren.
In der Begründung zu § 309a Absatz 1 AO-E ist von einem sicheren Verfahren nach „§ 87 Absatz 8 Satz 1 AO“ die Rede; gemeint ist, wie im Gesetzestext, § 87a Absatz 8 Satz 1 AO. In der Begründung zu Absatz 5 ist „zugstellt“ in „zugestellt“ zu berichtigen. Das Gesetz vom 22. Dezember 2025 (BGBl. 2025 I Nr. 353) wird in der Begründung zu § 122 Absatz 7 AO-E mit dem Datum 23. Dezember 2025 zitiert, an anderen Stellen mit dem 22. Dezember 2025; das Datum ist zu vereinheitlichen.
Im Vorblatt unter V.2 ist der Betrag „289 629 9 00 Euro“ und unter V.3 der Betrag „- 36,7 000 Euro“ fehlerhaft gesetzt. Nach den Teilbeträgen (23 300 Euro beim Bund und -60 000 Euro bei den Ländern) muss es unter V.3 „-36 700 Euro“ heißen.
Anregung: Die vorstehenden Fehler, insbesondere die Normangabe in Artikel 3 Nummer 7 und die Frist in Artikel 20 Nummer 4, sollten im Rahmen der Beschlussempfehlung des Finanzausschusses berichtigt werden.
XV. Formulierungsvorschläge
1. § 122a Absatz 2 Satz 1 AO (Artikel 19 Nummer 3 Buchstabe b)
„Absatz 1 ist nicht anzuwenden, wenn eine postalische Bekanntgabe nach § 122 Absatz 2 elektronisch nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmten Schnittstellen beantragt wurde; natürliche Personen können den Antrag auch schriftlich oder durch Kennzeichnung im amtlich vorgeschriebenen Erklärungsvordruck stellen.“
2. Artikel 97 § 28 Absatz 3 EGAO (Artikel 21 Nummer 2)
„(3) Anträge auf postalische Bekanntgabe nach § 122a Absatz 2 der Abgabenordnung in der Fassung des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323), die vor dem 1. Januar 2027 gestellt wurden, gelten als Anträge im Sinne des § 122a Absatz 2 Satz 1 der Abgabenordnung in der am 1. Januar 2027 geltenden Fassung fort, bis sie widerrufen werden.“
3. § 124 Absatz 1 AO (Artikel 19 Nummer 4)
Nach dem neuen Satz 3 wird folgender Satz eingefügt:
„In den Fällen des Satzes 3 Nummer 2 hat die Finanzbehörde den Verwaltungsakt unverzüglich zusätzlich postalisch bekannt zu geben; abweichend von § 355 Absatz 1 Satz 1 beginnt die Einspruchsfrist erst mit dieser Bekanntgabe.“
4. § 238 Absatz 1c AO (neuer Artikel 18 Nummer 14a)
Dem § 238 Absatz 1c werden folgende Sätze angefügt:
„Die Bundesregierung berichtet dem Deutschen Bundestag über das Ergebnis jeder Evaluierung nach diesem Absatz und legt dabei die der Festlegung des Zinssatzes nach Absatz 1a zugrunde liegenden Werte offen. Weicht der Basiszinssatz nach § 247 des Bürgerlichen Gesetzbuchs am 1. Januar eines Jahres um mehr als einen Prozentpunkt von dem Basiszinssatz ab, der bei Inkrafttreten der letzten Änderung des Absatzes 1a galt, legt sie dem Deutschen Bundestag binnen sechs Monaten einen Vorschlag zur Anpassung des Zinssatzes vor.“
5. § 367 Absatz 2 Satz 1 AO (Artikel 18 Nummer 18 Buchstabe a)
„Die Finanzbehörde, die über den Einspruch entscheidet, hat die Sache zugunsten wie zuungunsten des Einspruchsführers erneut zu prüfen, soweit dieser Einwendungen erhebt oder sich aus den Akten Anhaltspunkte für eine Unrichtigkeit des Verwaltungsakts ergeben; im Übrigen ist sie berechtigt, die Sache in vollem Umfang erneut zu prüfen.“
6. § 367 Absatz 2c AO (Artikel 18 Nummer 18 Buchstabe b)
Dem Absatz 2c wird folgender Satz angefügt:
„Einspruchsführern, die über ein aktives Nutzerkonto im Sinne des § 122a Absatz 1 Satz 2 Nummer 1 verfügen, soll die Veröffentlichung der Allgemeinverfügung unter Hinweis auf die vollumfängliche Zurückweisung und die Klagefrist elektronisch mitgeteilt werden; die Wirksamkeit der Allgemeinverfügung bleibt unberührt.“
7. § 309a Absatz 1 Satz 3 AO (Artikel 18 Nummer 15)
„Die Sätze 1 und 2 gelten auch für das Gebot an den Vollstreckungsschuldner nach § 309 Absatz 1 Satz 1; ist der Vollstreckungsschuldner eine natürliche Person, richtet sich die Bekanntgabe des Gebots nach den §§ 122 und 122a, und das Gebot enthält einen Hinweis auf das Recht, die Führung des Zahlungskontos als Pfändungsschutzkonto nach § 850k der Zivilprozessordnung zu verlangen.“
8. § 6f Absatz 3 EStG (Artikel 3 Nummer 3)
In Satz 3 werden nach dem Wort „zertifiziert worden sind,“ die Wörter „oder durch Vorlage eines Gutachtens des zuständigen Gutachterausschusses für Grundstückswerte nach § 192 des Baugesetzbuchs“ eingefügt. Folgender Satz wird angefügt:
„Das Bundesministerium der Finanzen veröffentlicht mit der Arbeitshilfe nach Satz 1 deren Berechnungsgrundlagen und überprüft die Arbeitshilfe mindestens alle zwei Jahre auf ihre Übereinstimmung mit den Grundsätzen nach Absatz 2.“
9. § 41b Absatz 1 Satz 5 EStG (Artikel 5 Nummer 1 Buchstabe a Doppelbuchstabe cc)
„Der Arbeitgeber hat dem Arbeitnehmer die elektronische Lohnsteuerbescheinigung binnen angemessener Frist in einer für den Arbeitnehmer lesbaren und verständlichen Form auszuhändigen oder elektronisch bereitzustellen; auf Verlangen des Arbeitnehmers ist sie als Ausdruck auszuhändigen.“
10. Evaluierung (neuer Artikel 30a)
„Die Bundesregierung evaluiert bis zum 31. Dezember 2030 die Wirkungen der §§ 122a und 124 Absatz 1 und des § 367 Absatz 2 und 2c der Abgabenordnung sowie des § 6f des Einkommensteuergesetzes in der Fassung dieses Gesetzes, insbesondere im Hinblick auf die Wahrung der Verfahrensrechte der Steuerpflichtigen und den Erfüllungsaufwand der Bürger, und berichtet dem Deutschen Bundestag über das Ergebnis.“
XVI. Übersicht der Anregungen
| Nr. | Anregung | Regelungsort |
|---|---|---|
| 1 | Antrag auf postalische Bekanntgabe für natürliche Personen auch schriftlich oder über den Erklärungsvordruck | § 122a Abs. 2 Satz 1 AO-E |
| 2 | Fortgeltung vor 2027 gestellter Papieranträge bis zum Widerruf | Art. 97 § 28 Abs. 3 EGAO-E |
| 3 | Nachholung der postalischen Bekanntgabe bei Bekanntgabe entgegen dem Antrag; Fristbeginn erst danach | § 124 Abs. 1 AO-E |
| 4 | Berichts- und Vorschlagspflicht zum Zinssatz mit festem Auslöser; Offenlegung der Herleitung | § 238 Abs. 1c AO |
| 5 | Prüfpflicht zugunsten des Einspruchsführers im Umfang der Einwendungen und Aktenlage erhalten | § 367 Abs. 2 Satz 1 AO-E |
| 6 | Elektronische Mitteilung der vollumfänglichen Zurückweisung durch Allgemeinverfügung | § 367 Abs. 2c AO-E |
| 7 | Bekanntgabe des Gebots an natürliche Personen nach §§ 122, 122a AO; Hinweis auf Pfändungsschutzkonto | § 309a Abs. 1 Satz 3 AO-E |
| 8 | Gegenbeweis auch durch Gutachten des Gutachterausschusses | § 6f Abs. 3 Satz 3 EStG-E |
| 9 | Veröffentlichung der Berechnungsgrundlagen und regelmäßige Überprüfung der Arbeitshilfe | § 6f Abs. 3 EStG-E |
| 10 | Lesbare Form der Lohnsteuerbescheinigung; Ausdruck auf Verlangen | § 41b Abs. 1 Satz 5 EStG-E |
| 11 | Zeitplan für die antragslose Berücksichtigung des Behinderten-Pauschbetrags | § 33b Abs. 1 EStG (Ziffer 15 BR) |
| 12 | Frist für die elektronische Übermittlung der Verlustbescheinigung | § 43a Abs. 3 EStG (Ziffer 27 BR) |
| 13 | Evaluierung der Bekanntgabe-, Einspruchs- und Aufteilungsregeln bis 31. Dezember 2030 | neuer Art. 30a |
| 14 | Berichtigung der redaktionellen Fehler, insbesondere § 32a statt § 33a und Frist 31. Juli 2026 | Art. 3 Nr. 7, Art. 20 Nr. 4 |
XVII. Schlussbemerkung
Das Jahressteuergesetz 2026 enthält zahlreiche Verbesserungen für private Steuerpflichtige und treibt die Digitalisierung des Besteuerungsverfahrens folgerichtig voran. Die BVH unterstützt diesen Weg. Digitalisierung entfaltet ihren Nutzen jedoch nur, wenn sie die Verfahrensrechte derjenigen wahrt, die noch nicht digital erreicht werden. Mit den vorgeschlagenen, im Aufwand geringen Änderungen – insbesondere einem leicht zugänglichen Antrag auf postalische Bekanntgabe, dem Schutz bereits gestellter Anträge, einer Prüfpflicht zugunsten der Einspruchsführer und einem fairen Nachweisweg bei der Kaufpreisaufteilung – lassen sich Bürokratieabbau und Bürgerschutz verbinden. Die redaktionellen Fehler in Artikel 3 Nummer 7 und Artikel 20 Nummer 4 sollten in jedem Fall vor der Verabschiedung behoben werden.
Für Rückfragen und einen vertiefenden fachlichen Austausch stehen wir gern zur Verfügung.
Die Bundesverbraucherhilfe e. V. ist im Lobbyregister des Deutschen Bundestages unter der Registernummer R000302 eingetragen.
Berlin, den 10. November 2026
Für den Bundesausschuss der Bundesverbraucherhilfe e. V.
Ricardo Dietl
Präsident der Bundesverbraucherhilfe e. V.
Vorsitzender des Bundesausschusses
Weitere Mitglieder des Bundesausschusses
- Dr. Tim Kerstges, Rechtsanwalt
- Esther Seibt-Pfitzner, Rechtsanwältin, Fachanwältin für Steuerrecht
- Helena Schimanowski, Rechtsanwältin
- Igor Posikow, Rechtsanwalt, Fachanwalt für Verkehrsrecht
- Christian Dannhauer, Rechtsanwalt, Fachanwalt für Verkehrsrecht, Fachanwalt für Strafrecht
- Dr. Maximilian Preißler, Facharzt für Innere Medizin und Kardiologie
- Dr. Oliver Rosowski, Rechtsanwalt, Fachanwalt für Bank- und Kapitalmarktrecht
- Jens Marggraf, Mitglied des Bundesausschusses
- Dr. Marc Engelmann, Rechtsanwalt
- Markus Abo, Syndikusrechtsanwalt
- Dr. Konstantin Knöbber-Griesz, Rechtsanwalt
- Prof. Dr. Thomas Schlegel, Rechtsanwalt
- Shari Susanne Krafft, Juristin
- Dr. Charlotte Lauser, Rechtsanwältin, Fachanwältin für Informationstechnologierecht, Fachanwältin für Sozialrecht
- Isabell Bujak, Volljuristin
- Lena Forster, Rechtsanwältin
- Dr. Matthias Diete, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht
Die Stellungnahme wird von dem Vorsitzenden des Bundesausschusses verantwortlich gezeichnet. Die Mitglieder des Bundesausschusses wirken ehrenamtlich; nicht jedes Mitglied hat zwangsläufig an der Erarbeitung dieser Stellungnahme mitgewirkt. Mit der Veröffentlichung dieser Stellungnahme einschließlich der darin genannten Namen und Angaben ist die Bundesverbraucherhilfe e. V. ausdrücklich einverstanden. Kontaktdaten einzelner Mitglieder des Bundesausschusses reichen wir auf Anfrage gern nach; die aktuelle Besetzung finden Sie zudem unter www.bundesverbraucherhilfe.de/bundesausschuss.